LAKIP Dinas Koperasi Bengkalis 2025: Target Terlampaui, Anggaran Rendah Terserap, Laporan Malah Bertolak Belakang

BENGKALIS – Laporan Akuntabilitas Kinerja Instansi Pemerintah (LAKIP) Tahun 2025 milik Dinas Koperasi, Usaha Kecil dan Menengah (UKM) Kabupaten Bengkalis memunculkan sejumlah pertanyaan terkait konsistensi data, efektivitas penggunaan anggaran, hingga tindak lanjut temuan audit.

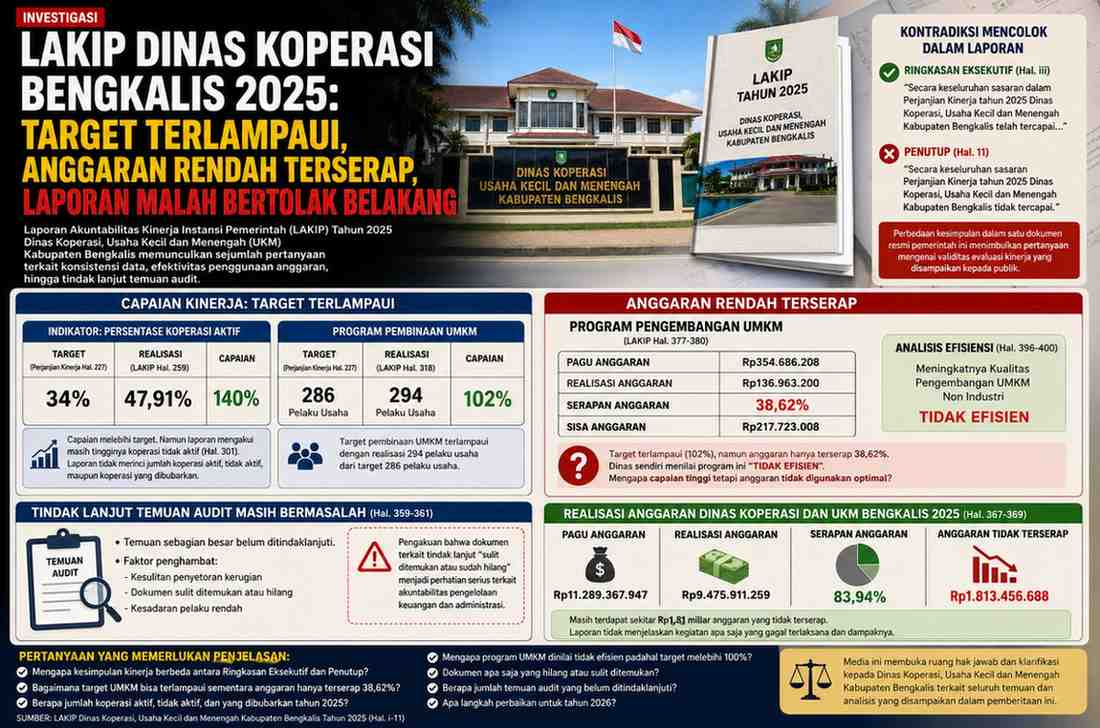
Hasil penelaahan terhadap dokumen resmi tersebut menunjukkan adanya kontradiksi mencolok antara Ringkasan Eksekutif dan bagian Penutup laporan.

Pada Ringkasan Eksekutif disebutkan bahwa secara keseluruhan sasaran kinerja tahun 2025 telah tercapai. Bahkan indikator koperasi aktif disebut melampaui target yang ditetapkan. Namun pada bagian Penutup, laporan justru menyatakan sasaran Perjanjian Kinerja tahun 2025 tidak tercapai karena keterbatasan anggaran.

Perbedaan kesimpulan dalam satu dokumen resmi pemerintah ini menimbulkan pertanyaan mengenai validitas evaluasi kinerja yang disampaikan kepada publik.

Di sisi lain, Dinas Koperasi mencatat capaian yang cukup tinggi pada indikator koperasi aktif. Dari target 34 persen, realisasi mencapai 47,91 persen atau setara 140 persen capaian kinerja. Sementara program pembinaan UMKM juga melampaui target dengan realisasi 294 pelaku usaha dari target 286 pelaku usaha.

Namun capaian tersebut berbanding terbalik dengan realisasi anggaran. Program pengembangan UMKM hanya mampu menyerap Rp136,96 juta dari pagu Rp354,68 juta atau sekitar 38,62 persen. Ironisnya, dalam analisis efisiensi, program tersebut justru dinyatakan “tidak efisien”.

Kondisi ini memunculkan pertanyaan mendasar mengenai metode pengukuran kinerja yang digunakan. Sebab secara umum, pencapaian target yang tinggi dengan penggunaan anggaran lebih rendah biasanya dianggap sebagai indikator efisiensi.

Tidak hanya itu, laporan juga mengakui masih tingginya jumlah koperasi tidak aktif di Kabupaten Bengkalis. Sayangnya, dokumen tersebut tidak merinci berapa jumlah koperasi aktif, tidak aktif, maupun koperasi yang dibubarkan sepanjang tahun 2025.

Persoalan lain muncul pada aspek pengawasan dan tindak lanjut hasil pemeriksaan. Dinas mengakui sebagian besar temuan masih belum ditindaklanjuti. Bahkan dalam laporan disebutkan adanya kendala berupa dokumen yang sulit ditemukan atau sudah hilang.

Pengakuan tersebut menjadi perhatian serius karena berkaitan langsung dengan akuntabilitas pengelolaan keuangan dan administrasi pemerintahan.

Dari sisi anggaran, Dinas Koperasi dan UKM Bengkalis memperoleh pagu sebesar Rp11,28 miliar pada tahun 2025. Namun hingga akhir tahun, realisasi anggaran tercatat hanya Rp9,47 miliar atau 83,94 persen. Dengan demikian masih terdapat sekitar Rp1,81 miliar anggaran yang tidak terserap.

Hingga berita ini disusun, sejumlah pertanyaan masih memerlukan penjelasan resmi dari Kepala Dinas Koperasi dan UKM Kabupaten Bengkalis, terutama terkait inkonsistensi isi laporan, rendahnya serapan anggaran program UMKM, serta tindak lanjut temuan audit yang disebut masih bermasalah.

Untuk menjaga asas keberimbangan, media ini membuka ruang hak jawab dan klarifikasi kepada Dinas Koperasi, Usaha Kecil dan Menengah Kabupaten Bengkalis terkait seluruh temuan dan analisis yang disampaikan dalam pemberitaan ini.

Serapan Anggaran BPKAD Bengkalis Baru 55,88 Persen, Rp.336 Miliar Lebih Belum Terealisasi

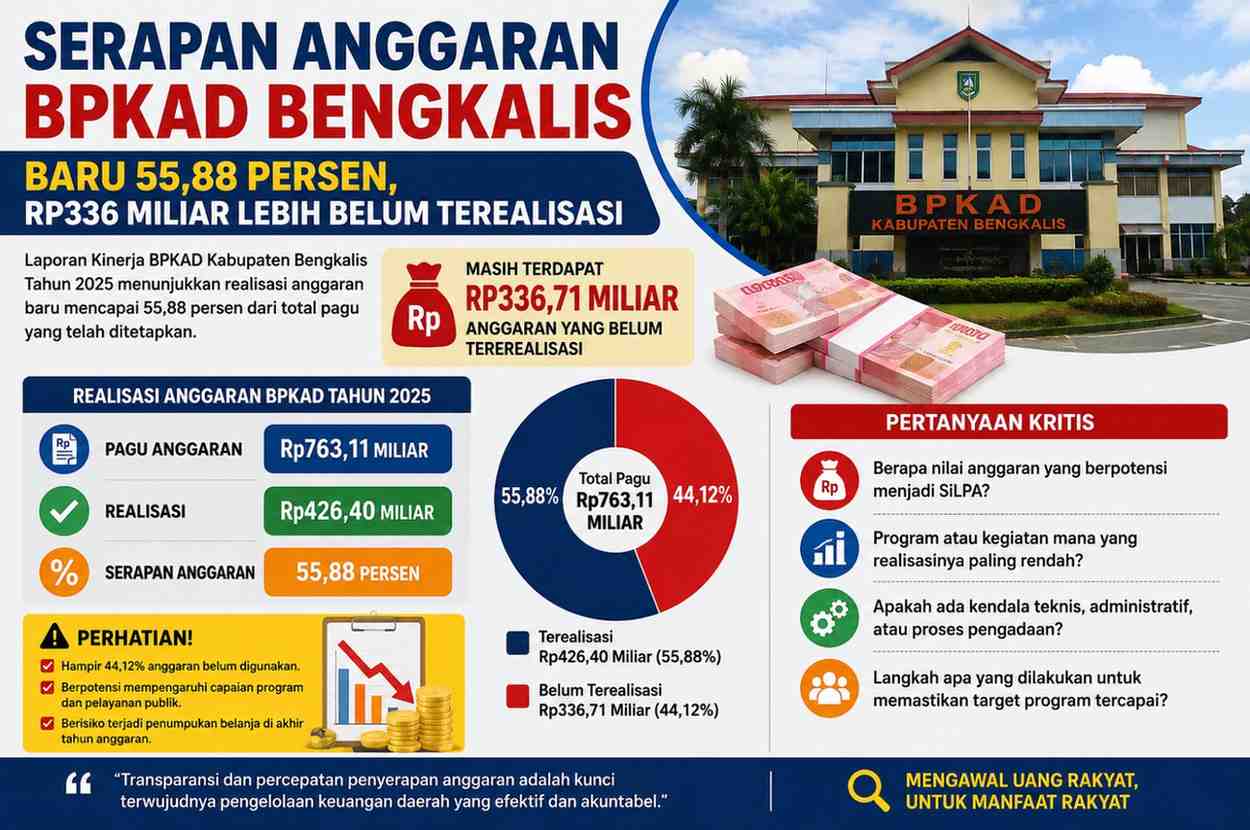
BENGKALIS – Realisasi anggaran Badan Pengelolaan Keuangan dan Aset Daerah (BPKAD) Kabupaten Bengkalis Tahun 2025 menjadi sorotan. Dari total pagu anggaran sebesar Rp763,11 miliar, realisasi yang tercatat dalam laporan kinerja baru mencapai Rp426,40 miliar atau 55,88 persen.

Artinya, masih terdapat sekitar Rp336,71 miliar anggaran yang belum terealisasi.

Temuan ini muncul dalam Laporan Kinerja BPKAD Tahun 2025 dan menimbulkan pertanyaan mengenai efektivitas pelaksanaan program serta kecepatan penyerapan anggaran di salah satu perangkat daerah yang memegang peran strategis dalam pengelolaan keuangan dan aset Kabupaten Bengkalis.

Secara matematis, angka serapan 55,88 persen menunjukkan bahwa hampir 44,12 persen anggaran yang telah dialokasikan masih belum digunakan. Nilai tersebut tergolong besar mengingat BPKAD merupakan organisasi yang menjadi pusat pengelolaan keuangan daerah.

Kondisi ini penting dicermati karena rendahnya realisasi anggaran dapat berdampak langsung terhadap pencapaian target program, pelaksanaan kegiatan, hingga kualitas pelayanan publik yang bergantung pada dukungan anggaran.

Selain itu, rendahnya penyerapan juga berpotensi menimbulkan penumpukan belanja pada akhir tahun anggaran. Pola percepatan belanja menjelang tutup buku sering kali menjadi perhatian auditor karena dapat memengaruhi kualitas pelaksanaan kegiatan dan efektivitas penggunaan anggaran.

Di sisi lain, laporan tidak menjelaskan secara rinci program atau kegiatan mana yang menjadi penyebab utama belum terserapnya lebih dari Rp336 miliar anggaran tersebut. Publik juga belum memperoleh gambaran apakah rendahnya realisasi dipengaruhi keterlambatan administrasi, pelaksanaan kegiatan yang belum berjalan, proses pengadaan, atau faktor lainnya.

Sebagai Organisasi Perangkat Daerah yang bertanggung jawab dalam pengelolaan keuangan daerah, capaian realisasi anggaran BPKAD tentu menjadi indikator penting untuk mengukur kinerja birokrasi dalam mengelola sumber daya keuangan daerah secara efektif dan tepat waktu.

Karena itu, DPRD, Inspektorat maupun masyarakat memiliki kepentingan untuk mengetahui lebih jauh penyebab belum terserapnya ratusan miliar rupiah anggaran tersebut serta langkah-langkah yang telah dilakukan untuk memastikan target program dan kegiatan tetap dapat dicapai sesuai perencanaan.

Beberapa pertanyaan yang layak dijawab oleh BPKAD antara lain: berapa nilai anggaran yang berpotensi menjadi Sisa Lebih Perhitungan Anggaran (SiLPA), program apa yang memiliki realisasi terendah, serta apakah terdapat kendala teknis maupun administratif yang menghambat pelaksanaan anggaran.

Hingga kini, data dalam laporan menunjukkan satu fakta yang tidak dapat diabaikan: dari setiap Rp100 anggaran yang dialokasikan kepada BPKAD Kabupaten Bengkalis pada Tahun 2025, baru sekitar 55% yang terealisasi, sementara sekitar 44% lainnya masih belum digunakan.

Rp.4,44 Miliar untuk Pendidikan Politik, Ormas dan Ketahanan Sosial Hanya Kebagian Sisa?

BENGKALIS – Struktur anggaran Badan Kesatuan Bangsa dan Politik (Kesbangpol) Kabupaten Bengkalis Tahun 2025 memunculkan pertanyaan serius mengenai arah prioritas kebijakan daerah.

Di tengah berbagai persoalan sosial yang dihadapi masyarakat, mulai dari ancaman narkotika, kerentanan konflik sosial, hingga tantangan penguatan organisasi kemasyarakatan, justru program pendidikan politik memperoleh porsi anggaran terbesar.

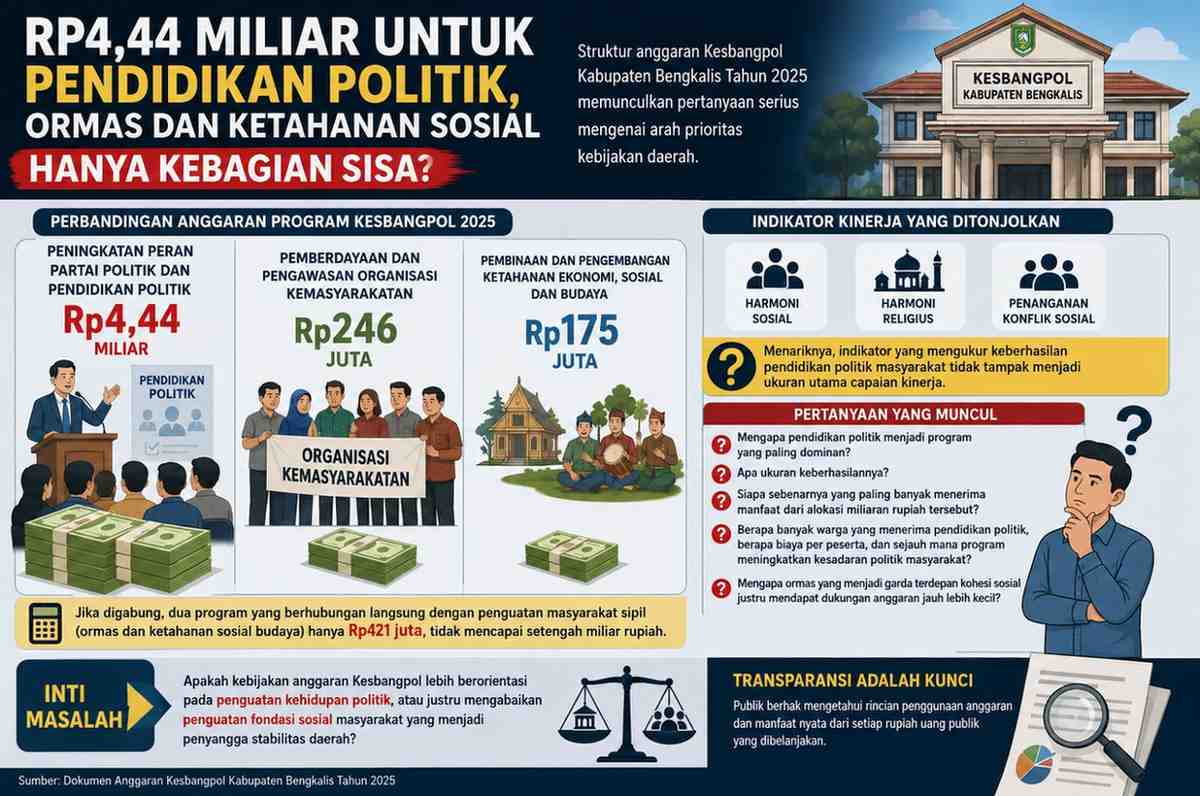
Dokumen anggaran menunjukkan Program Peningkatan Peran Partai Politik dan Pendidikan Politik mendapat alokasi sekitar Rp4,44 miliar. Angka ini jauh melampaui anggaran Program Pemberdayaan dan Pengawasan Organisasi Kemasyarakatan yang hanya sekitar Rp246 juta serta Program Pembinaan dan Pengembangan Ketahanan Ekonomi, Sosial dan Budaya yang hanya Rp175 juta.

Jika digabung, dua program yang berhubungan langsung dengan penguatan masyarakat sipil itu bahkan tidak mencapai setengah miliar rupiah.

Perbandingan tersebut memunculkan tanda tanya besar.

Anggaran pendidikan politik hampir:

18 kali lebih besar dibanding program ketahanan sosial budaya.

18 kali lebih besar dibanding pemberdayaan ormas.

Mengapa pendidikan politik menjadi program yang paling dominan? Apa ukuran keberhasilannya? Dan siapa sebenarnya yang paling banyak menerima manfaat dari alokasi miliaran rupiah tersebut?

Pertanyaan mendasar muncul:

Apakah tantangan terbesar Bengkalis saat ini adalah kurangnya pendidikan politik, atau justru persoalan sosial seperti narkoba, konflik sosial, ketahanan masyarakat, radikalisme, kemiskinan sosial, dan pembinaan organisasi kemasyarakatan?

Menariknya, dalam laporan kinerja Kesbangpol, indikator keberhasilan yang ditonjolkan justru berkaitan dengan harmoni sosial, harmoni religius, serta penanganan konflik sosial. Sementara indikator yang secara spesifik mengukur keberhasilan pendidikan politik masyarakat tidak tampak menjadi ukuran utama capaian kinerja.

Situasi ini memunculkan kesan bahwa anggaran besar telah dialokasikan pada sektor politik, tetapi dampaknya terhadap kualitas demokrasi masyarakat belum tergambar secara jelas dalam indikator hasil yang dipublikasikan.

Transparansi menjadi penting. Publik berhak mengetahui berapa banyak warga yang menerima pendidikan politik, berapa biaya yang dikeluarkan per peserta, serta sejauh mana program tersebut mampu meningkatkan kesadaran politik masyarakat.

Di sisi lain, organisasi kemasyarakatan yang selama ini menjadi garda terdepan dalam menjaga kohesi sosial justru memperoleh dukungan anggaran yang jauh lebih kecil.

Pertanyaan akhirnya sederhana namun penting: apakah kebijakan anggaran Kesbangpol lebih berorientasi pada penguatan kehidupan politik, atau justru mengabaikan penguatan fondasi sosial masyarakat yang menjadi penyangga stabilitas daerah?

Jawaban atas pertanyaan itu hanya bisa diberikan melalui keterbukaan data, rincian penggunaan anggaran, dan keberanian pemerintah menjelaskan manfaat nyata dari setiap rupiah uang publik yang dibelanjakan

Target SAKIP Berubah, Serapan Anggaran 85,94 Persen: Ada Apa dengan LKjIP Kecamatan Bukit Batu 2025 ?

BENGKALIS – BUKIT BATU– Laporan Kinerja (LKjIP) Kecamatan Bukit Batu Tahun 2025 memunculkan sejumlah catatan yang patut mendapat penjelasan lebih lanjut. Telaah terhadap dokumen tersebut menemukan adanya ketidakkonsistenan angka target kinerja, klaim seluruh sasaran tercapai, hingga sejumlah program dengan realisasi anggaran yang tidak maksimal.

Temuan paling mencolok terdapat pada indikator Sistem Akuntabilitas Kinerja Instansi Pemerintah (SAKIP).

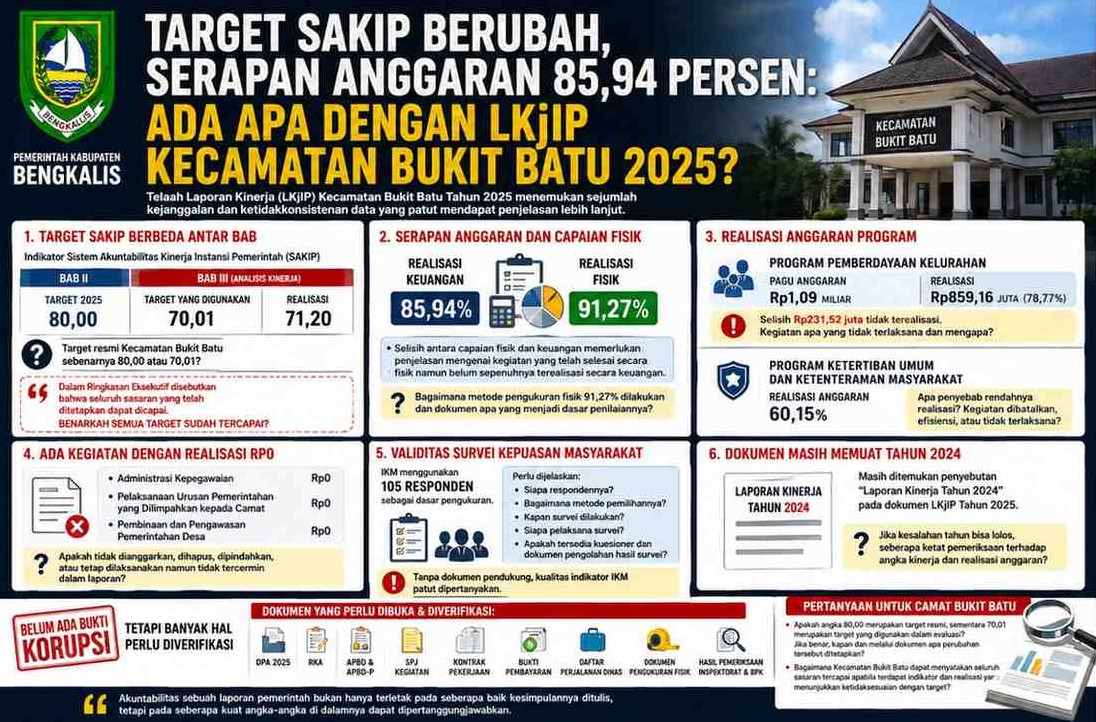
Dalam Bab II, target SAKIP Tahun 2025 tercantum sebesar 80,00. Namun, ketika masuk ke Bab III bagian analisis capaian kinerja, angka yang digunakan justru 70,01, dengan realisasi 71,20

Perbedaan angka tersebut menimbulkan pertanyaan mendasar: target resmi Kecamatan Bukit Batu sebenarnya 80,00 atau 70,01?

Jika target yang ditetapkan adalah 80,00, maka realisasi 71,20 tentu belum mencapai target. Sebaliknya, apabila target 70,01 yang digunakan sebagai dasar penilaian, perlu dijelaskan mengapa angka tersebut berbeda dengan target yang tercantum pada bagian sebelumnya.

Persoalan ini menjadi semakin menarik karena pada bagian Ringkasan Eksekutif disebutkan bahwa seluruh sasaran yang telah ditetapkan dapat dicapai.

Dengan demikian, terdapat tiga hal yang perlu diperjelas: dasar penetapan target, dasar penghitungan capaian, serta alasan laporan menyatakan target tercapai ketika terdapat angka yang menunjukkan perbedaan.

Serapan Anggaran 85,94 Persen

Catatan lainnya berkaitan dengan realisasi anggaran.

Dalam laporan tersebut, realisasi keuangan tercatat 85,94 persen, sementara realisasi fisik mencapai 91,27 persen

Selisih antara capaian fisik dan keuangan sebenarnya dapat terjadi dalam pelaksanaan kegiatan pemerintahan. Namun, perbedaan tersebut tetap membutuhkan penjelasan mengenai kegiatan atau pekerjaan yang telah dinilai selesai secara fisik tetapi belum sepenuhnya terealisasi secara keuangan.

Pertanyaan berikutnya adalah bagaimana metode pengukuran fisik 91,27 persen tersebut dilakukan dan dokumen apa yang menjadi dasar penilaiannya.

Program Pemberdayaan Kelurahan Hanya 78,77 Persen

Sorotan berikutnya terdapat pada Program Pemberdayaan Kelurahan.

Program tersebut memiliki anggaran sekitar Rp1,09 miliar, dengan realisasi Rp859,16 juta atau sekitar 78,77 persen

Dengan demikian, terdapat selisih sekitar Rp231,52 juta dari pagu yang tidak terealisasi.

Angka tersebut belum dapat disebut sebagai kerugian negara maupun indikasi korupsi tanpa pemeriksaan lebih lanjut.

Namun, publik berhak mengetahui kegiatan apa saja yang tidak terlaksana, mengapa anggaran tidak terserap, apakah terjadi perubahan kegiatan, dan bagaimana perlakuan terhadap sisa anggaran tersebut.

Program Ketertiban Umum Hanya Terserap 60,15 Persen

Persoalan serupa terlihat pada Program Ketertiban Umum dan Ketenteraman Masyarakat.

Realisasi program tersebut disebut hanya sekitar 60,15 persen dari anggaran yang tersedia.

Rendahnya realisasi tersebut menimbulkan sejumlah pertanyaan.

Apakah terdapat kegiatan yang dibatalkan? Apakah terdapat perjalanan dinas yang tidak dilaksanakan? Apakah terjadi efisiensi? Atau terdapat kegiatan yang direncanakan tetapi tidak terealisasi?

Jawaban atas pertanyaan tersebut penting karena serapan anggaran tidak hanya berbicara mengenai angka, tetapi juga berkaitan dengan pencapaian output yang direncanakan pemerintah.

Ada Kegiatan dengan Realisasi Rp0

Telaah dokumen juga menemukan sejumlah kegiatan yang tercatat dengan realisasi anggaran Rp0*

Di antaranya Administrasi Kepegawaian, Pelaksanaan Urusan Pemerintahan yang Dilimpahkan kepada Camat, serta Pembinaan dan Pengawasan Pemerintahan Desa.

Kondisi tersebut perlu dicocokkan dengan dokumen perencanaan dan penganggaran.

Apakah kegiatan memang tidak dianggarkan sejak awal? Apakah anggarannya dihapus melalui perubahan APBD? Apakah dipindahkan ke kegiatan lain? Atau kegiatan tetap dilaksanakan tetapi tidak tercermin dalam laporan?

Jawabannya hanya dapat dipastikan melalui pemeriksaan DPA, RKA, APBD, APBD Perubahan serta dokumen pertanggungjawaban kegiatan.

Validitas Survei Kepuasan Masyarakat Dipertanyakan

Indikator lain yang perlu mendapatkan perhatian adalah Survei Kepuasan Masyarakat (IKM).

Dalam laporan disebutkan penggunaan 105 responden sebagai dasar pengukuran kepuasan masyarakat.

Jumlah responden saja belum cukup untuk menilai validitas sebuah survei.

Perlu diketahui siapa respondennya, bagaimana metode pemilihannya, kapan survei dilakukan, siapa pelaksana survei, serta apakah tersedia kuesioner dan dokumen pengolahan hasil survei.

Jika seluruh dokumen pendukung tersedia, maka angka tersebut dapat diverifikasi. Sebaliknya, apabila bukti pendukung tidak memadai, kualitas indikator IKM tentu patut dipertanyakan.

Dokumen Masih Memuat Tahun 2024

Catatan lain yang cukup menarik adalah masih ditemukannya penyebutan Laporan Kinerja Tahun 2024 pada bagian dokumen yang seharusnya merupakan LKjIP Tahun 2025.

Kesalahan tersebut memang tidak serta-merta membuktikan adanya penyimpangan anggaran.

Namun, secara administratif, kondisi itu menunjukkan adanya kemungkinan proses penyusunan dan verifikasi internal dokumen yang belum dilakukan secara optimal.

Pertanyaannya kemudian, jika kesalahan tahun masih lolos dalam dokumen resmi, seberapa ketat proses pemeriksaan terhadap angka-angka kinerja dan realisasi anggaran sebelum laporan tersebut diterbitkan?

Belum Ada Bukti Korupsi, Tetapi Banyak Hal Perlu Diverifikasi

Dari dokumen LKjIP semata, belum terdapat bukti langsung yang cukup untuk menyimpulkan telah terjadi tindak pidana korupsi atau kerugian negara.

Namun, sejumlah red flag patut ditindaklanjuti.

Mulai dari perbedaan target SAKIP antara Bab II dan Bab III, klaim seluruh target tercapai, realisasi anggaran 85,94 persen dibanding fisik 91,27 persen, program pemberdayaan kelurahan yang hanya terealisasi 78,77 persen, program ketertiban umum yang hanya terserap 60,15 persen, hingga kegiatan yang tercatat nihil.

Untuk memastikan apakah persoalan tersebut sebatas kelemahan administrasi atau terdapat persoalan yang lebih serius, pemeriksaan tidak cukup berhenti pada LKjIP.

Dokumen yang perlu dibuka antara lain DPA Kecamatan Bukit Batu Tahun 2025, RKA, APBD dan APBD Perubahan, SPJ kegiatan, kontrak pekerjaan, bukti pembayaran, daftar perjalanan dinas, dokumen pengukuran fisik, serta hasil pemeriksaan Inspektorat dan BPK

Publik juga layak mendapatkan penjelasan dari Camat Bukit Batu mengenai perbedaan target SAKIP tersebut.

Apakah angka 80,00 merupakan target resmi, sementara 70,01 merupakan target yang kemudian digunakan dalam evaluasi? Jika benar, kapan dan melalui dokumen apa perubahan tersebut ditetapkan?

Pertanyaan berikutnya tidak kalah penting: bagaimana Kecamatan Bukit Batu dapat menyatakan seluruh sasaran tercapai apabila terdapat indikator dan realisasi yang menunjukkan ketidaksesuaian dengan target

Jawaban atas pertanyaan tersebut akan menentukan apakah persoalan dalam LKjIP 2025 hanya merupakan kesalahan administrasi dan editing, atau terdapat persoalan lain yang perlu diperiksa lebih jauh.

Karena pada akhirnya, akuntabilitas sebuah laporan pemerintah bukan hanya terletak pada seberapa baik kesimpulannya ditulis, tetapi pada seberapa kuat angka-angka di dalamnya dapat dipertanggungjawabkan. buatkan gambar nya serta logo kabupaten bengkalis dan yang di anggap perlu di tampilkan
22 Pekerjaan Gedung Bengkalis Disorot BPK, Kelebihan Pembayaran Capai Rp187,13 Juta

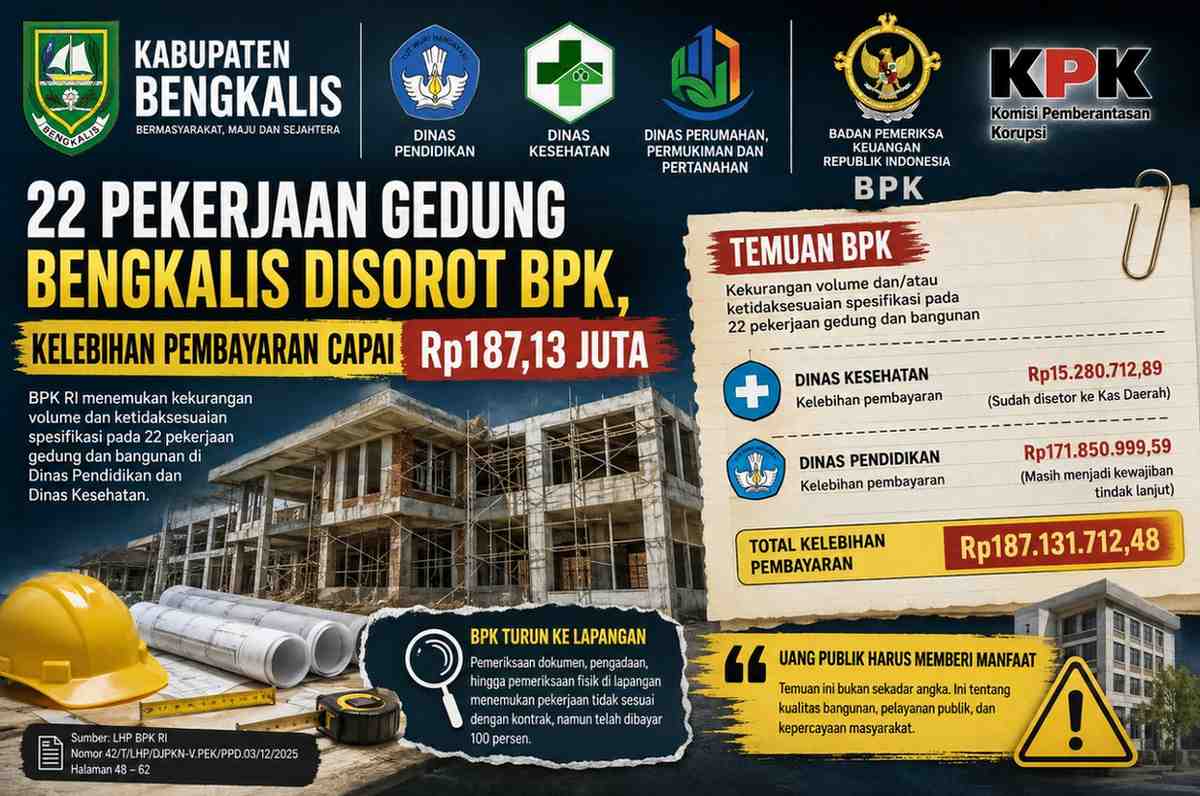
BENGKALIS – Pengelolaan belanja modal gedung dan bangunan di Kabupaten Bengkalis kembali menjadi sorotan. Badan Pemeriksa Keuangan (BPK) RI menemukan kekurangan volume dan ketidaksesuaian spesifikasi pada 22 pekerjaan yang dilaksanakan pada Dinas Pendidikan dan Dinas Kesehatan.

Temuan tersebut dituangkan BPK dalam Laporan Hasil Pemeriksaan atas Belanja Pemerintah Kabupaten Bengkalis Tahun Anggaran 2025, khususnya pada halaman 48 sampai 62.

Hasil pemeriksaan menunjukkan adanya kelebihan pembayaran total Rp187.131.712,48.

Nilai tersebut terdiri atas kelebihan pembayaran pada Dinas Kesehatan sebesar Rp15.280.712,89 dan pada Dinas Pendidikan sebesar Rp171.850.999,59.

BPK Turun ke Lapangan

Temuan tersebut bukan semata-mata hasil pemeriksaan dokumen.

BPK menyatakan pemeriksaan dilakukan terhadap proses pengadaan, dokumen pertanggungjawaban, serta pemeriksaan fisik pekerjaan di lapangan.

Dari pemeriksaan tersebut, BPK menemukan adanya pekerjaan yang volume maupun spesifikasinya tidak sesuai dengan yang tercantum dalam dokumen kontrak.

Kondisi ini kemudian berdampak pada pembayaran yang lebih besar dibandingkan pekerjaan yang benar-benar terpasang atau sesuai spesifikasi.

Dinas Kesehatan: Rp15,28 Juta Sudah Disetor

Pada Dinas Kesehatan, BPK menemukan kelebihan pembayaran sebesar Rp15.280.712,89.

Temuan tersebut berasal dari satu paket pekerjaan renovasi/penambahan Ruang UPT Puskesmas Pematang Pudu, Kecamatan Mandau, yang bersumber dari Dana Alokasi Khusus (DAK).

Pekerjaan tersebut dilaksanakan oleh CV WR berdasarkan Surat Perintah Kerja Nomor 443/DISKES-SDK/SP/KONST/VII/2025/02 tanggal 16 Juli 2025.

BPK mencatat kelebihan pembayaran tersebut telah ditindaklanjuti melalui penyetoran ke Kas Daerah sebesar Rp15.280.712,89.

Artinya, untuk temuan pada Dinas Kesehatan, kewajiban pengembalian yang ditemukan BPK telah dipulihkan.

Namun, temuan tersebut tetap memperlihatkan adanya persoalan pada proses pengendalian dan pemeriksaan pekerjaan sebelum pembayaran dilakukan.

Dinas Pendidikan Lebih Besar: Rp171,85 Juta

Persoalan yang lebih besar ditemukan pada Dinas Pendidikan.

BPK mencatat masih terdapat kelebihan pembayaran sebesar Rp171.850.999,59.

Salah satu pekerjaan yang diperiksa adalah Pembangunan Pagar SDN 12 Mandau.

Pekerjaan tersebut dilaksanakan oleh CV SPB berdasarkan kontrak senilai Rp199.906.813 dengan jangka waktu 30 hari kalender, terhitung sejak 22 November 2024 hingga 21 Desember 2024.

Pekerjaan dinyatakan selesai 100 persen dan telah diserahterimakan.

Pembayaran juga telah dilakukan 100 persen.

Namun pemeriksaan fisik BPK bersama PPK, PPTK dan penyedia, disertai analisis terhadap dokumen backup data dan as-built drawing, menemukan kekurangan volume pekerjaan senilai Rp11.356.136,89.

Di sinilah persoalan pengawasan menjadi penting.

Jika pekerjaan telah dinyatakan selesai 100 persen dan dibayar penuh, bagaimana kekurangan volume tersebut dapat lolos pada saat pemeriksaan dan serah terima pekerjaan?

Dokumen Menyebut Selesai, Pemeriksaan Fisik Menemukan Kekurangan

Temuan pada pagar SDN 12 Mandau menunjukkan adanya perbedaan antara dokumen kontrak dan kondisi fisik pekerjaan.

BPK mencatat beberapa item pekerjaan memiliki volume terpasang lebih rendah dibandingkan volume kontrak.

Misalnya, pekerjaan galian tanah pondasi dan sloof dalam kontrak tercatat 38,74 meter kubik, sedangkan volume terpasang berdasarkan pemeriksaan hanya 31,19 meter kubik.

Pada pekerjaan lapisan pasir urug pondasi setempat, kontrak mencatat volume 1,51 meter kubik, sedangkan hasil pemeriksaan menunjukkan volume terpasang 0 meter kubik.

Demikian pula pekerjaan cor lantai kerja tebal 5 cm yang dalam kontrak tercantum 1,51 meter kubik, sementara hasil pemeriksaan menunjukkan tidak terdapat volume terpasang untuk item tersebut.

Perbedaan tersebut menjadi dasar perhitungan kelebihan pembayaran oleh BPK.

Bukan Hanya Satu Pekerjaan

BPK tidak hanya menemukan persoalan pada Pembangunan Pagar SDN 12 Mandau.

Dalam pemeriksaan terhadap 22 pekerjaan gedung dan bangunan, BPK mengidentifikasi berbagai kekurangan volume dan ketidaksesuaian spesifikasi yang menyebabkan kelebihan pembayaran.

Pada Dinas Pendidikan, nilai kelebihan pembayaran mencapai Rp171.850.999,59.

Temuan tersebut mencakup pekerjaan pembangunan dan rehabilitasi sejumlah fasilitas pendidikan.

Dengan demikian, persoalan yang muncul bukan sekadar satu item pekerjaan, melainkan menyangkut pengendalian pelaksanaan sejumlah kontrak pekerjaan.

Mengapa Bisa Lolos?

Temuan ini memunculkan pertanyaan mengenai efektivitas pengawasan proyek.

Dalam pekerjaan konstruksi pemerintah, terdapat sejumlah tahapan sebelum pembayaran penuh dilakukan, mulai dari pengawasan pelaksanaan pekerjaan, pemeriksaan hasil pekerjaan, pengukuran volume, hingga serah terima.

Namun dalam kasus yang diperiksa BPK, pekerjaan telah dinyatakan selesai 100 persen dan dibayar penuh, sementara pemeriksaan berikutnya menemukan kekurangan volume maupun ketidaksesuaian spesifikasi.

Kondisi tersebut patut menjadi perhatian pemerintah daerah, terutama dalam memastikan fungsi PPK, PPTK, konsultan pengawas dan pihak terkait berjalan secara optimal.

BPK Minta Pemulihan

Temuan BPK tersebut pada dasarnya merupakan persoalan kepatuhan dan pengelolaan keuangan yang harus ditindaklanjuti.

Untuk Dinas Kesehatan, kelebihan pembayaran Rp15.280.712,89 telah disetor ke Kas Daerah.

Sementara untuk Dinas Pendidikan, BPK mencatat masih terdapat kelebihan pembayaran Rp171.850.999,59 yang harus ditindaklanjuti sesuai rekomendasi pemeriksaan.

Publik kini memiliki alasan untuk mempertanyakan bagaimana proses pengawasan dilakukan sebelum pekerjaan dinyatakan selesai dan pembayaran dilakukan 100 persen.

Publik Berhak Mendapat Penjelasan

Temuan BPK tersebut tidak serta-merta berarti telah terjadi tindak pidana korupsi. LHP BPK merupakan hasil pemeriksaan kepatuhan yang menemukan adanya pekerjaan dengan kekurangan volume dan/atau ketidaksesuaian spesifikasi serta konsekuensi kelebihan pembayaran.

Namun, nilai Rp187,13 juta tetap bukan angka kecil ketika dikaitkan dengan pekerjaan fasilitas pendidikan dan kesehatan yang menggunakan uang publik.

Pertanyaan yang patut dijawab Pemerintah Kabupaten Bengkalis adalah:

Mengapa pekerjaan dapat dinyatakan selesai 100 persen jika kemudian pemeriksaan fisik menemukan kekurangan volume?

Siapa yang bertanggung jawab memastikan volume dan spesifikasi pekerjaan sesuai kontrak sebelum pembayaran dilakukan?

Dan yang tidak kalah penting:

Apakah seluruh kelebihan pembayaran Rp171,85 juta pada Dinas Pendidikan telah dikembalikan ke kas daerah?

Jawaban atas pertanyaan tersebut penting agar temuan pemeriksaan tidak berhenti sebagai angka dalam laporan, tetapi benar-benar menjadi dasar perbaikan tata kelola proyek pemerintah.

Karena pada akhirnya, yang dipertaruhkan bukan hanya nilai kontrak.

Yang dipertaruhkan adalah kualitas fasilitas publik dan kepercayaan masyarakat terhadap pengelolaan uang daerah.

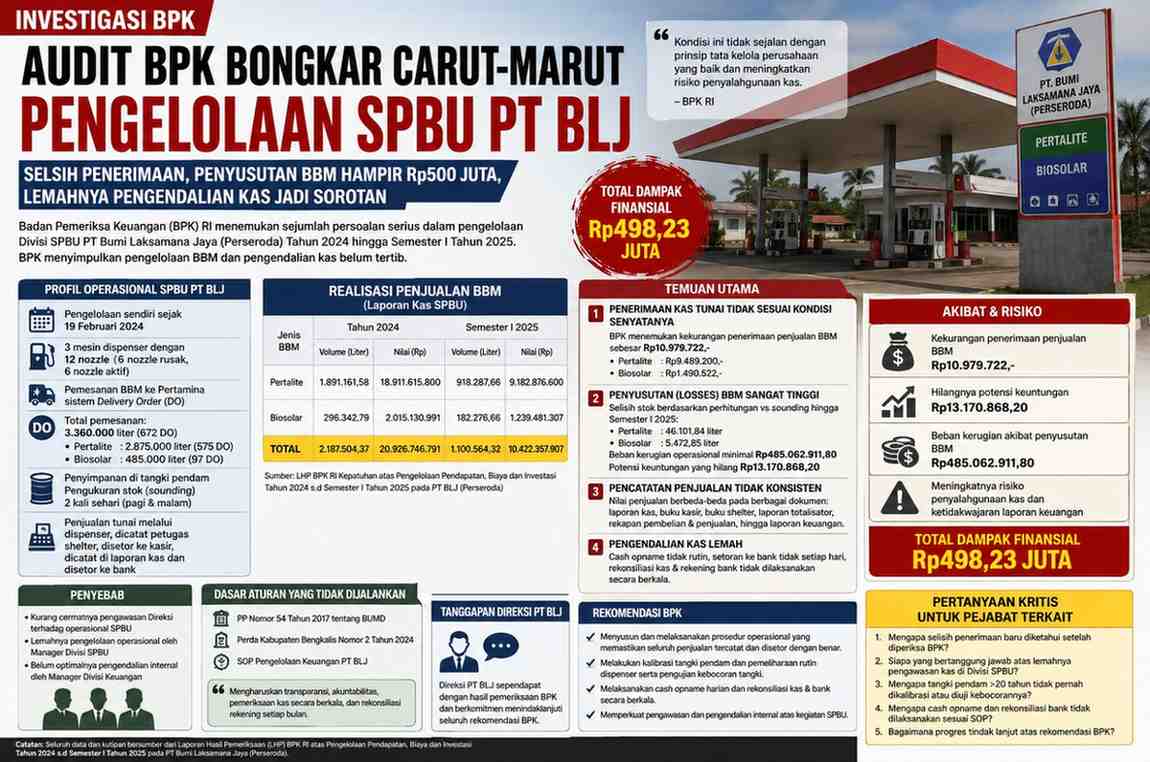
Audit BPK Bongkar Carut-Marut Pengelolaan SPBU PT BLJ, Selisih Penerimaan, Penyusutan BBM hingga Lemahnya Pengendalian Kas Jadi Sorotan

BENGKALIS – Badan Pemeriksa Keuangan (BPK) RI mengungkap sejumlah persoalan serius dalam pengelolaan Divisi Stasiun Pengisian Bahan Bakar Umum (SPBU) milik PT Bumi Laksamana Jaya (Perseroda). Dalam Laporan Hasil Pemeriksaan (LHP) atas Pengelolaan Pendapatan, Biaya, dan Investasi Tahun 2024 hingga Semester I Tahun 2025, BPK menyimpulkan bahwa pengelolaan BBM dan pengendalian kas pada Divisi SPBU belum tertib.

Temuan tersebut bukan hanya menyangkut aspek administrasi, tetapi juga mengungkap adanya selisih penerimaan penjualan BBM, penyusutan (losses) yang sangat besar, perbedaan pencatatan pada berbagai dokumen keuangan, hingga lemahnya sistem pengendalian kas.

Menurut BPK, sejak PT BLJ mengambil alih pengelolaan SPBU pada 19 Februari 2024, perusahaan telah melakukan pemesanan 3.360.000 liter BBM melalui 672 Delivery Order (DO) yang terdiri dari 2.875.000 liter Pertalite dan 485.000 liter Biosolar. Operasional penjualan dilakukan secara tunai kepada masyarakat melalui enam nozzle aktif.

Selisih Penerimaan Penjualan BBM

Melalui pemeriksaan terhadap meter totalisator dispenser, berita acara tera, laporan kas, dan dokumen operasional lainnya, BPK menemukan adanya kekurangan penerimaan atas penjualan BBM sebesar Rp10.979.722.

Selisih tersebut berasal dari:

Pertalite sebesar Rp9.489.200; dan

Biosolar sebesar Rp1.490.522.

BPK menjelaskan bahwa volume penjualan yang sebenarnya dihitung berdasarkan selisih meter dispenser setelah dikurangi volume pengujian tera. Hasil perhitungan tersebut ternyata tidak sepenuhnya sama dengan nilai penjualan yang dicatat dalam laporan kas SPBU.

Penyusutan BBM Hampir Setengah Miliar Rupiah

Temuan lain yang menjadi perhatian adalah besarnya penyusutan (losses) BBM.

BPK menemukan adanya selisih signifikan antara stok BBM yang seharusnya berada di tangki pendam dengan hasil sounding yang dilaporkan Divisi SPBU. Perbedaan tersebut menunjukkan penyusutan Pertalite mencapai 46.101,84 liter dan Biosolar 5.472,85 liter hingga Semester I Tahun 2025.

Manager Divisi SPBU menjelaskan kepada auditor bahwa penyusutan diduga dipengaruhi oleh usia tangki pendam yang telah lebih dari 20 tahun dan belum pernah dikalibrasi ulang, mesin dispenser yang telah berusia lebih dari 10 tahun tanpa pemeliharaan memadai, serta adanya kemungkinan kebocoran tangki yang belum pernah diuji secara teknis.

Akibat kondisi tersebut, BPK menghitung perusahaan mengalami beban kerugian operasional sedikitnya Rp485.062.911,80, ditambah potensi keuntungan yang hilang sebesar Rp13.170.868,20, sehingga total dampak finansial mencapai sekitar Rp498,23 juta.

Pencatatan Penjualan Tidak Konsisten

Audit juga menemukan bahwa angka penjualan BBM berbeda-beda pada setiap dokumen yang digunakan perusahaan.

Nilai penjualan dalam rekapan pembelian dan penjualan, laporan kas tunai, buku penjualan kasir, buku harian shelter, laporan totalisator, hingga laporan keuangan tidak menunjukkan angka yang sama.

BPK memperoleh penjelasan bahwa:

kasir mencatat nilai penjualan berdasarkan laporan petugas shelter, tetapi uang yang diterima tidak selalu sama dengan angka yang dicatat;

tidak tersedia dokumen yang menunjukkan jumlah uang yang benar-benar diserahkan dari petugas shelter kepada kasir;

staf accounting mencatat penerimaan berdasarkan laporan kasir, bukan berdasarkan uang yang benar-benar diterima;

penyetoran ke bank tidak selalu dilakukan setiap hari;

pemeriksaan kas (cash opname) tidak dilakukan secara rutin; dan

rekonsiliasi kas maupun rekening bank tidak dilaksanakan secara berkala.

Dinilai Tidak Sesuai Prinsip Tata Kelola yang Baik

Menurut BPK, kondisi tersebut tidak sejalan dengan ketentuan PP Nomor 54 Tahun 2017 tentang BUMD, Perda Nomor 2 Tahun 2024, maupun SOP Pengelolaan Keuangan PT BLJ, yang mengharuskan perusahaan menerapkan prinsip transparansi, akuntabilitas, pemeriksaan kas secara berkala, dan rekonsiliasi rekening setiap bulan.

BPK menyimpulkan bahwa kondisi tersebut mengakibatkan:

kekurangan penerimaan penjualan BBM sebesar Rp10.979.722;

hilangnya potensi keuntungan minimal Rp13.170.868,20;

beban kerugian akibat penyusutan BBM minimal Rp485.062.911,80; dan

meningkatnya risiko penyalahgunaan kas akibat lemahnya pengendalian internal.

BPK Sebut Pengawasan Direksi Kurang Cermat

Dalam analisis penyebab, BPK menyatakan bahwa kondisi tersebut dipengaruhi oleh kurang cermatnya pengawasan Direksi terhadap operasional SPBU, lemahnya pengelolaan operasional oleh Manager Divisi SPBU, serta belum optimalnya pengendalian internal oleh Manager Divisi Keuangan.

Atas temuan tersebut, Direksi PT BLJ menyatakan sependapat dengan hasil pemeriksaan BPK dan berkomitmen menindaklanjuti seluruh rekomendasi yang diberikan auditor.

Laskar Melayu RMRB Bengkalis Desak Aparat Usut Dugaan Pelanggaran dalam Pembangunan Tambak Udang

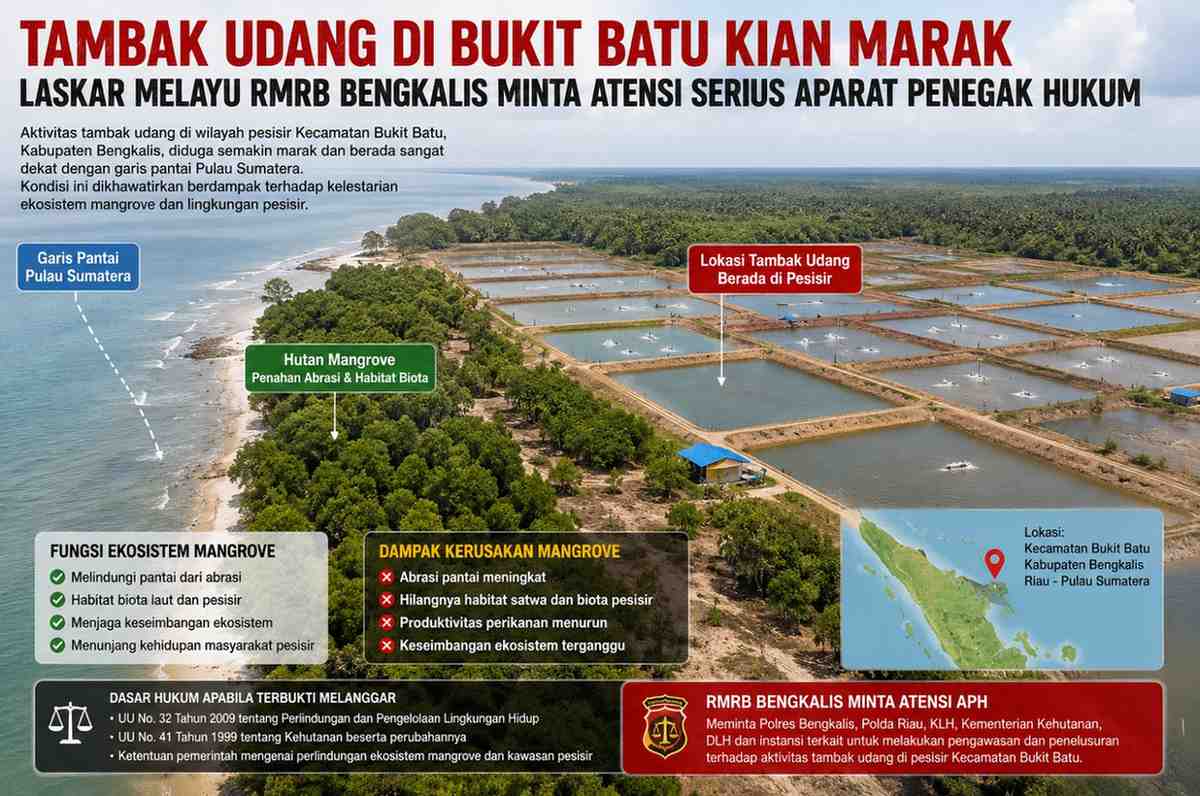
BENGKALIS- BUKIT BATU – Maraknya aktivitas pembangunan dan pengembangan tambak udang di wilayah pesisir Kecamatan Bukit Batu, Kabupaten Bengkalis, menjadi perhatian berbagai kalangan. Kawasan tersebut merupakan daerah pesisir Pulau Sumatra yang memiliki ekosistem mangrove penting sebagai pelindung garis pantai, habitat berbagai biota laut, serta penyangga keseimbangan lingkungan.

Laskar Melayu Riau Menggugat RMRB Kabupaten Bengkalis berharap aparat penegak hukum (APH) bersama instansi terkait memberikan perhatian serius terhadap aktivitas tambak udang yang diduga berpotensi berdampak terhadap kelestarian kawasan mangrove apabila dilakukan tanpa memenuhi ketentuan peraturan perundang-undangan yang berlaku. Menurut RMRB Bengkalis, keberadaan hutan mangrove di Kecamatan Bukit Batu memiliki fungsi ekologis yang sangat vital.

Selain berperan mencegah abrasi pantai, mangrove juga menjadi tempat berkembang biaknya berbagai jenis ikan, udang, kepiting, dan biota pesisir lainnya yang menjadi sumber penghidupan masyarakat.Dugaan Pelanggaran Hukum Apabila Terbukti Apabila dalam proses penyelidikan ditemukan adanya pembukaan lahan atau perusakan kawasan mangrove secara melawan hukum, perbuatan tersebut berpotensi melanggar sejumlah ketentuan peraturan perundang-undangan, antara lain:

* Undang-Undang Nomor 32 Tahun 2009 tentang Perlindungan dan Pengelolaan Lingkungan Hidup sebagaimana telah diubah, yang mengatur sanksi terhadap setiap orang yang melakukan perbuatan yang mengakibatkan pencemaran atau kerusakan lingkungan hidup. * Undang-Undang Nomor 41 Tahun 1999 tentang Kehutanan beserta perubahan-perubahannya, apabila aktivitas tersebut dilakukan pada kawasan hutan atau kawasan yang memperoleh perlindungan hukum.

* Berbagai ketentuan pemerintah mengenai perlindungan ekosistem mangrove dan kawasan pesisir yang mengatur pemanfaatan ruang, perizinan, serta pelestarian fungsi ekologis. Namun demikian, penentuan ada atau tidaknya pelanggaran hukum sepenuhnya bergantung pada hasil penyelidikan aparat berwenang, status kawasan, perizinan yang dimiliki, serta alat bukti yang diperoleh dalam proses penegakan hukum.

RMRB Bengkalis Minta Atensi APH Laskar Melayu RMRB Kabupaten Bengkalis meminta agar persoalan ini mendapat perhatian dari Polres Bengkalis, Polda Riau, Balai Penegakan Hukum Kementerian Lingkungan Hidup, Kementerian Kehutanan, Dinas Lingkungan Hidup, serta instansi teknis lainnya yang memiliki kewenangan dalam pengawasan kawasan pesisir dan mangrove. Menurut RMRB, pengawasan yang konsisten diperlukan agar pemanfaatan kawasan pesisir tetap memperhatikan aspek keberlanjutan lingkungan dan tidak mengancam keberadaan ekosistem mangrove yang menjadi benteng alami pesisir Kabupaten Bengkalis.

Kerusakan mangrove dapat menimbulkan dampak yang luas, mulai dari meningkatnya abrasi pantai, hilangnya habitat satwa dan biota pesisir, menurunnya produktivitas perikanan, hingga terganggunya keseimbangan ekosistem yang selama ini menopang kehidupan masyarakat pesisir. RMRB Bengkalis berharap aparat penegak hukum segera melakukan penelusuran terhadap aktivitas tambak udang yang berkembang di Kecamatan Bukit Batu apabila terdapat dugaan pelanggaran terhadap ketentuan hukum yang berlaku.

Transparansi dalam pengawasan dan penegakan hukum dinilai penting untuk menjaga kepercayaan masyarakat sekaligus memastikan kelestarian kawasan pesisir tetap terjaga bagi generasi mendatang.

**Catatan Redaksi:** Berita ini disusun berdasarkan informasi yang berkembang di masyarakat dan masih memerlukan konfirmasi dari aparat penegak hukum serta instansi terkait. Apabila terdapat penjelasan atau tanggapan resmi dari pihak-pihak yang disebutkan maupun pengelola tambak udang, redaksi akan memuatnya sebagai bagian dari pemberitaan yang berimbang. buat kan gambar ilustarsi nya yang posisi tambak udangnya berada di pesisir garis pantai pulau sumatera