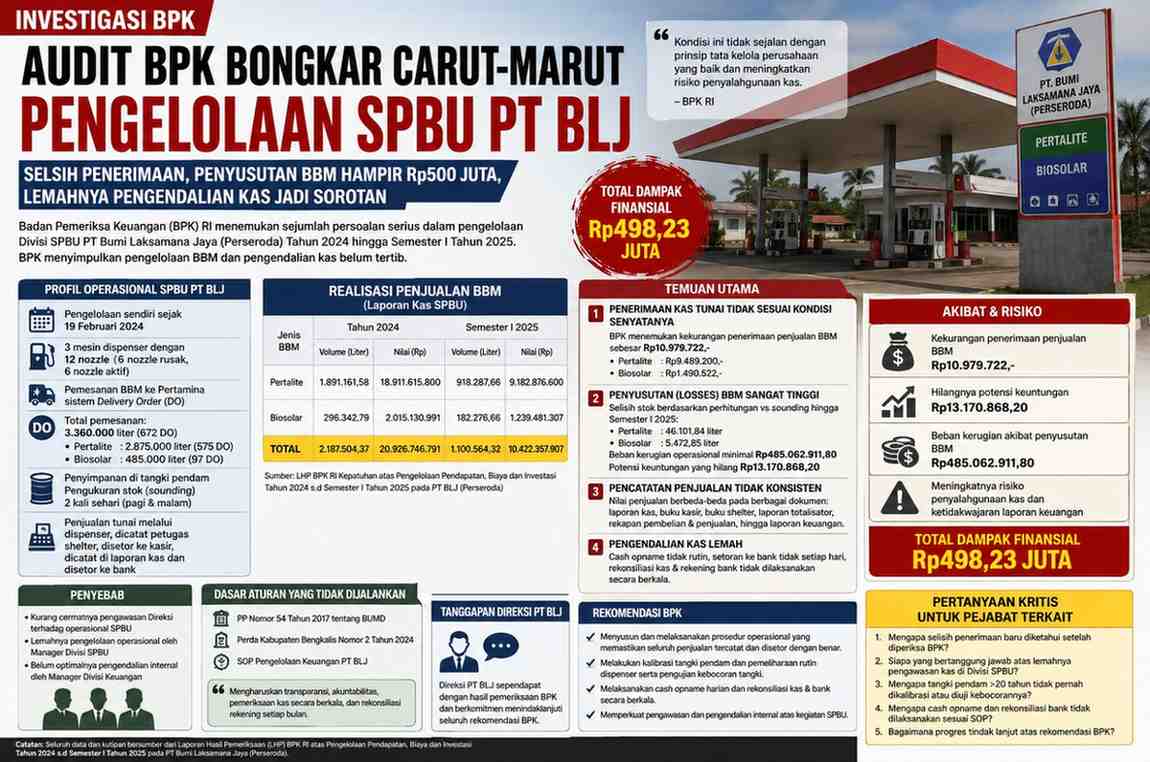
Rp.4,44 Miliar untuk Pendidikan Politik, Ormas dan Ketahanan Sosial Hanya Kebagian Sisa?

BENGKALIS – Struktur anggaran Badan Kesatuan Bangsa dan Politik (Kesbangpol) Kabupaten Bengkalis Tahun 2025 memunculkan pertanyaan serius mengenai arah prioritas kebijakan daerah.

Di tengah berbagai persoalan sosial yang dihadapi masyarakat, mulai dari ancaman narkotika, kerentanan konflik sosial, hingga tantangan penguatan organisasi kemasyarakatan, justru program pendidikan politik memperoleh porsi anggaran terbesar.

Dokumen anggaran menunjukkan Program Peningkatan Peran Partai Politik dan Pendidikan Politik mendapat alokasi sekitar Rp4,44 miliar. Angka ini jauh melampaui anggaran Program Pemberdayaan dan Pengawasan Organisasi Kemasyarakatan yang hanya sekitar Rp246 juta serta Program Pembinaan dan Pengembangan Ketahanan Ekonomi, Sosial dan Budaya yang hanya Rp175 juta.

Jika digabung, dua program yang berhubungan langsung dengan penguatan masyarakat sipil itu bahkan tidak mencapai setengah miliar rupiah.

Perbandingan tersebut memunculkan tanda tanya besar.

Anggaran pendidikan politik hampir:

18 kali lebih besar dibanding program ketahanan sosial budaya.

18 kali lebih besar dibanding pemberdayaan ormas.

Mengapa pendidikan politik menjadi program yang paling dominan? Apa ukuran keberhasilannya? Dan siapa sebenarnya yang paling banyak menerima manfaat dari alokasi miliaran rupiah tersebut?

Pertanyaan mendasar muncul:

Apakah tantangan terbesar Bengkalis saat ini adalah kurangnya pendidikan politik, atau justru persoalan sosial seperti narkoba, konflik sosial, ketahanan masyarakat, radikalisme, kemiskinan sosial, dan pembinaan organisasi kemasyarakatan?

Menariknya, dalam laporan kinerja Kesbangpol, indikator keberhasilan yang ditonjolkan justru berkaitan dengan harmoni sosial, harmoni religius, serta penanganan konflik sosial. Sementara indikator yang secara spesifik mengukur keberhasilan pendidikan politik masyarakat tidak tampak menjadi ukuran utama capaian kinerja.

Situasi ini memunculkan kesan bahwa anggaran besar telah dialokasikan pada sektor politik, tetapi dampaknya terhadap kualitas demokrasi masyarakat belum tergambar secara jelas dalam indikator hasil yang dipublikasikan.

Transparansi menjadi penting. Publik berhak mengetahui berapa banyak warga yang menerima pendidikan politik, berapa biaya yang dikeluarkan per peserta, serta sejauh mana program tersebut mampu meningkatkan kesadaran politik masyarakat.

Di sisi lain, organisasi kemasyarakatan yang selama ini menjadi garda terdepan dalam menjaga kohesi sosial justru memperoleh dukungan anggaran yang jauh lebih kecil.

Pertanyaan akhirnya sederhana namun penting: apakah kebijakan anggaran Kesbangpol lebih berorientasi pada penguatan kehidupan politik, atau justru mengabaikan penguatan fondasi sosial masyarakat yang menjadi penyangga stabilitas daerah?

Jawaban atas pertanyaan itu hanya bisa diberikan melalui keterbukaan data, rincian penggunaan anggaran, dan keberanian pemerintah menjelaskan manfaat nyata dari setiap rupiah uang publik yang dibelanjakan

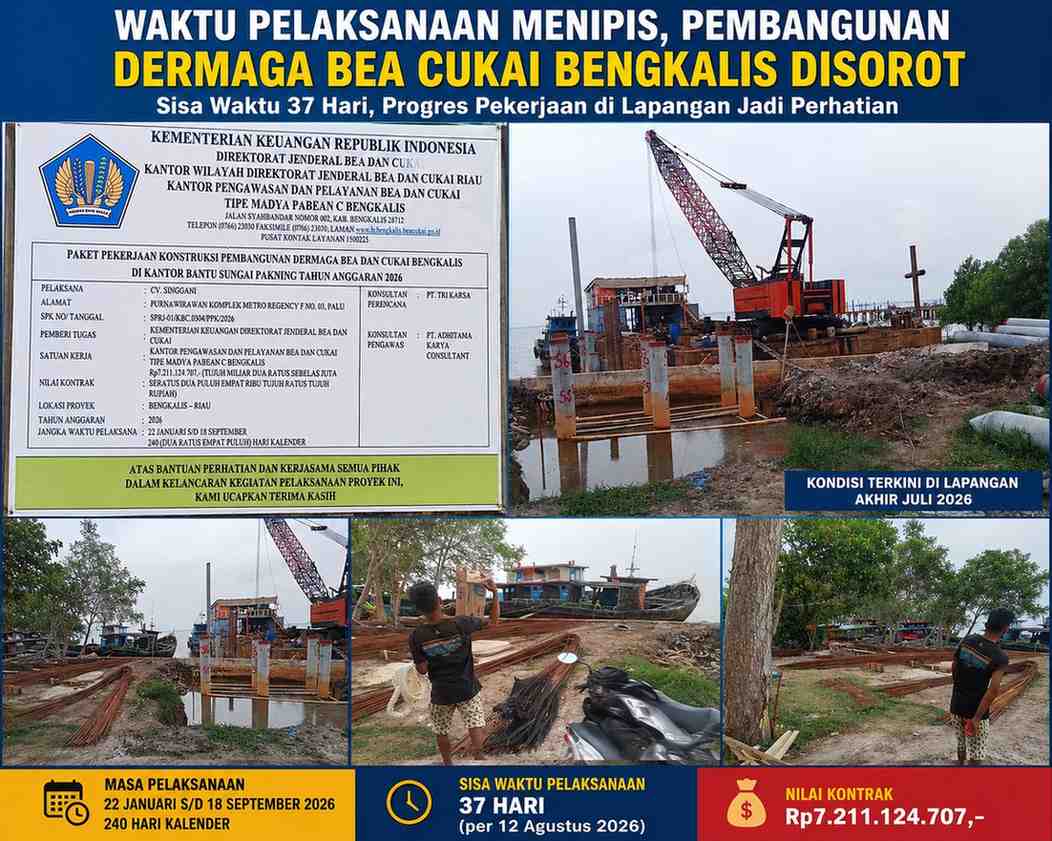
Waktu Pelaksanaan Menipis, Pembangunan Dermaga Bea Cukai Bengkalis Disorot

BENGKALIS- BUKIT BATU — Pembangunan Dermaga Bea dan Cukai Bengkalis di Kantor Bantu Sungai Pakning mulai menjadi perhatian menyusul semakin dekatnya batas akhir masa pelaksanaan pekerjaan. Di tengah waktu kontrak yang terus berjalan, kondisi fisik di lapangan sebagaimana terlihat dalam dokumentasi akhir Juli 2026 masih menunjukkan pekerjaan konstruksi yang cukup signifikan.

Berdasarkan papan informasi proyek, pekerjaan tersebut merupakan Paket Pekerjaan Konstruksi Pembangunan Dermaga Bea dan Cukai Bengkalis di Kantor Bantu Sungai Pakning Tahun Anggaran 2026.

Proyek ini dilaksanakan oleh CV. Singgan dengan nilai kontrak tercantum sebesar Rp7.211.124.707, sementara konsultan perencana adalah PT Tri Karsa dan konsultan pengawas PT Adhitama Karya Consultant.

Dalam papan proyek disebutkan, pekerjaan memiliki masa pelaksanaan 22 Januari sampai 18 September 2026 atau selama 240 hari kalender.

Artinya, memasuki 12 Agustus 2026, waktu pelaksanaan yang tersisa hanya sekitar 37 hari kalender sebelum batas akhir kontrak pada 18 September 2026.

Kondisi Lapangan

Dokumentasi lapangan yang diambil pada akhir Juli 2026 memperlihatkan sejumlah aktivitas konstruksi masih berlangsung di lokasi.

Terlihat alat berat berupa crane masih berada di area pekerjaan. Sejumlah tiang pancang juga tampak berdiri di area dermaga, sementara material konstruksi seperti besi beton, pipa dan material lainnya masih berada di sekitar lokasi.

Pada bagian tertentu, struktur beton dan pekerjaan konstruksi bawah dermaga terlihat masih dalam proses pengerjaan. Kondisi lokasi juga menunjukkan adanya material dan peralatan kerja yang belum seluruhnya tersusun pada area yang telah selesai.

Namun demikian, dokumentasi visual tersebut belum dapat digunakan untuk memastikan berapa persen capaian fisik proyek secara keseluruhan. Persentase progres seharusnya mengacu pada laporan kemajuan pekerjaan, opname lapangan, serta dokumen resmi proyek.

Yang menjadi perhatian justru adalah jarak antara kondisi pekerjaan di lapangan dengan batas akhir kontrak yang semakin dekat.

Dengan sisa waktu sekitar 37 hari, kontraktor masih harus menyelesaikan seluruh item pekerjaan sesuai kontrak, termasuk pekerjaan struktur, konstruksi dermaga, penyelesaian bagian atas, akses, serta pekerjaan lainnya yang tercantum dalam spesifikasi teknis.

Rp7,2 Miliar dan Target 18 September

Nilai kontrak yang mencapai lebih dari Rp7,2 miliar membuat penyelesaian pekerjaan tepat waktu menjadi penting untuk dipantau.

Apabila pekerjaan belum mencapai target sesuai jadwal, pertanyaan mengenai strategi percepatan pekerjaan menjadi relevan. Apalagi pekerjaan konstruksi dermaga memiliki tantangan tersendiri karena sebagian pekerjaan dilakukan di kawasan perairan dan membutuhkan alat berat serta kondisi cuaca dan pasang surut yang mendukung.

Publik tentu berkepentingan mengetahui apakah progres aktual telah sesuai dengan kurva rencana pekerjaan.

Jika terjadi keterlambatan, perlu dilihat apakah terdapat deviasi antara rencana dan realisasi, apa penyebabnya, serta langkah apa yang telah disiapkan oleh kontraktor bersama konsultan pengawas dan pihak pemilik pekerjaan.

Bukan Sekadar Soal Selesai atau Tidak

Persoalan utama bukan semata-mata apakah proyek mampu selesai sebelum 18 September 2026.

Kualitas hasil pekerjaan juga menjadi bagian penting yang tidak boleh dikorbankan demi mengejar batas waktu kontrak.

Pekerjaan yang dikebut menjelang akhir masa kontrak tetap harus memenuhi spesifikasi teknis, volume pekerjaan, standar mutu, keselamatan kerja, serta ketentuan yang tercantum dalam dokumen kontrak.

Karena itu, menjelang 18 September, pengawasan terhadap proyek ini perlu diperketat.

Pihak KPPBC Tipe Madya Pabean C Bengkalis selaku satuan kerja/pemberi tugas perlu memastikan bahwa setiap progres yang dibayarkan benar-benar sesuai dengan kemajuan pekerjaan di lapangan.

Begitu pula konsultan pengawas memiliki posisi penting untuk memastikan mutu, volume, metode pelaksanaan dan kemajuan pekerjaan sesuai kontrak.

Pertanyaan yang Perlu Dijawab

Dengan waktu pelaksanaan yang tersisa sekitar 37 hari, sejumlah pertanyaan layak diajukan kepada pihak terkait.

Berapa persentase progres fisik aktual per awal Agustus 2026? Apakah progres tersebut sesuai dengan kurva-S atau jadwal pelaksanaan?

Apakah proyek mengalami deviasi keterlambatan dibandingkan rencana?

Jika terdapat deviasi, berapa besar persentasenya dan apa penyebabnya?

Kemudian, apakah telah disiapkan langkah percepatan pekerjaan untuk memastikan target 18 September 2026 dapat dicapai?

Pertanyaan lainnya, apakah seluruh material utama telah tersedia di lokasi dan apakah tenaga kerja serta peralatan yang digunakan saat ini mencukupi untuk mengejar sisa pekerjaan?

Dan yang tak kalah penting, apabila pekerjaan tidak selesai tepat waktu, bagaimana mekanisme penyelesaian dan pertanggungjawabannya sesuai ketentuan kontrak?

Menunggu Penjelasan Resmi

Kondisi lapangan dalam dokumentasi tersebut menjadi bahan perhatian publik, tetapi belum dapat dijadikan dasar untuk menyatakan proyek mengalami keterlambatan atau gagal mencapai target.

Penilaian tersebut harus didasarkan pada data resmi progres pekerjaan dan dokumen kontrak.

Karena itu, penjelasan dari KPPBC Tipe Madya Pabean C Bengkalis, konsultan pengawas, dan kontraktor menjadi penting agar masyarakat mendapatkan gambaran utuh mengenai perkembangan pembangunan dermaga tersebut.

Dengan nilai kontrak lebih dari Rp7,2 miliar dan batas akhir pekerjaan 18 September 2026, waktu kini menjadi faktor yang sangat menentukan.

Pertanyaannya sederhana: apakah sisa waktu sekitar 37 hari cukup untuk menuntaskan seluruh pekerjaan sesuai kontrak tanpa mengorbankan mutu dan kualitas pembangunan?

Publik tentu menunggu jawabannya.

Anggaran Olahraga Rp.7,38 Miliar, Pembinaan Atlet Hanya Rp.499 Juta: Ke Mana Arah Kebijakan Disparbudpora Bengkalis?

BENGKALIS – Struktur anggaran olahraga pada Dinas Pariwisata, Kebudayaan, Kepemudaan dan Olahraga (Disparbudpora) Kabupaten Bengkalis Tahun Anggaran 2025 memunculkan sejumlah pertanyaan mengenai arah kebijakan pembinaan olahraga daerah.

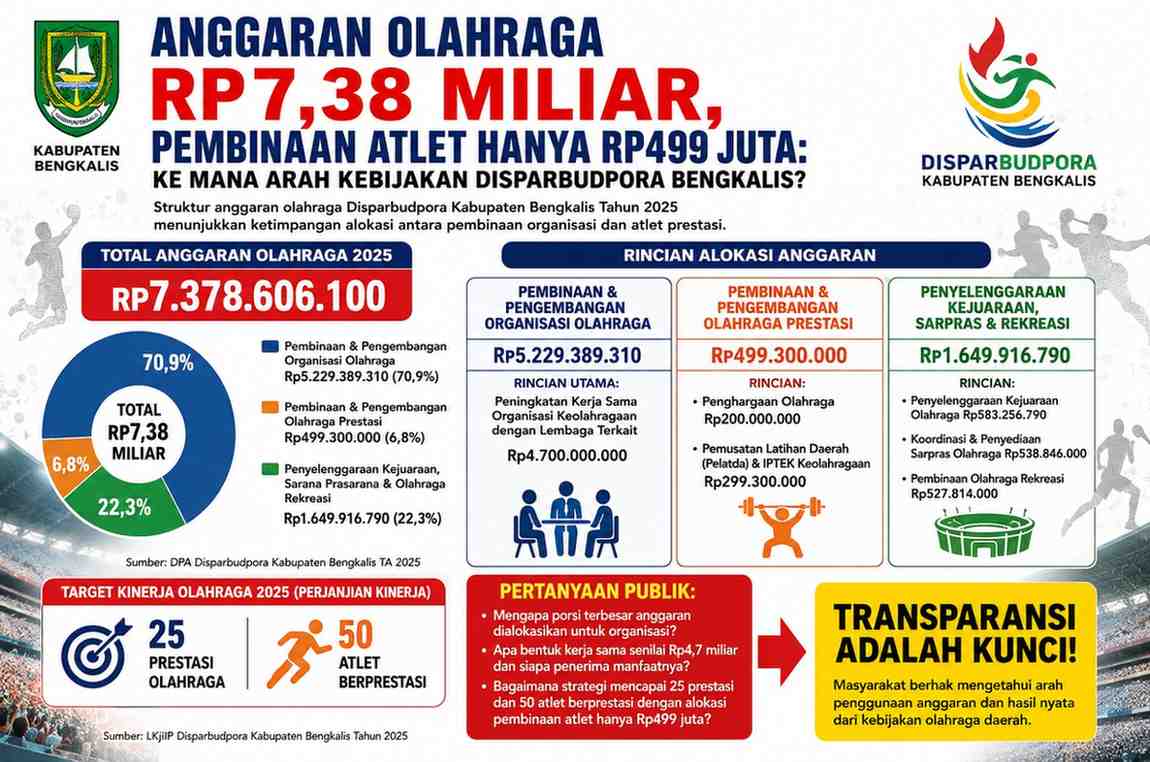
Berdasarkan Dokumen Pelaksanaan Anggaran (DPA) Tahun 2025, total anggaran Program Pengembangan Kapasitas Daya Saing Keolahragaan mencapai sekitar Rp7,38 miliar. Namun dari jumlah tersebut, anggaran yang secara langsung menyentuh pembinaan dan pengembangan olahraga prestasi hanya sekitar Rp499,3 juta.

Anggaran Rp499,3 juta itu terdiri dari kegiatan penghargaan olahraga sebesar Rp200 juta dan pemusatan latihan daerah (Pelatda) yang terintegrasi dengan pengembangan ilmu pengetahuan dan teknologi keolahragaan sebesar Rp299,3 juta.

Sebaliknya, porsi terbesar justru berada pada kegiatan pembinaan dan pengembangan organisasi olahraga yang mencapai Rp5,23 miliar. Dari jumlah tersebut, sekitar Rp4,7 miliar dialokasikan untuk kegiatan peningkatan kerja sama organisasi keolahragaan dengan lembaga terkait.

Komposisi anggaran ini menimbulkan pertanyaan publik. Apakah fokus kebijakan olahraga daerah lebih diarahkan pada penguatan kelembagaan organisasi olahraga atau pada pembinaan atlet yang menjadi ujung tombak prestasi Kabupaten Bengkalis?

Pertanyaan tersebut semakin relevan jika dikaitkan dengan target kinerja yang ditetapkan Disparbudpora dalam dokumen perencanaan tahun 2025. Pemerintah menargetkan tercapainya 25 prestasi olahraga dan 50 atlet berprestasi. Namun dalam Laporan Kinerja Instansi Pemerintah (LKjIP) Tahun 2025, realisasi indikator tersebut tidak dijelaskan secara rinci sebagaimana indikator lainnya.

Ketiadaan data realisasi tersebut membuat publik kesulitan mengukur sejauh mana keberhasilan penggunaan anggaran olahraga yang mencapai miliaran rupiah.

Selain itu, belum ditemukan penjelasan terbuka mengenai bentuk kerja sama organisasi olahraga senilai Rp4,7 miliar tersebut. Pertanyaan mengenai siapa penerima manfaat, program yang dilaksanakan, indikator keberhasilan, hingga dampaknya terhadap peningkatan prestasi atlet daerah masih belum terjawab dalam dokumen yang tersedia.

Dari sisi akuntabilitas, kondisi ini layak menjadi perhatian. Sebab, prinsip pengelolaan keuangan daerah tidak hanya berbicara mengenai besarnya anggaran yang dialokasikan, tetapi juga sejauh mana anggaran tersebut mampu menghasilkan output dan outcome yang terukur.

Media ini telah berupaya melakukan konfirmasi kepada Kepala Bidang yang membidangi urusan olahraga di lingkungan Disparbudpora Kabupaten Bengkalis guna memperoleh penjelasan terkait rincian penggunaan anggaran, capaian prestasi olahraga tahun 2025, serta bentuk kerja sama organisasi olahraga yang menyerap anggaran terbesar. Namun hingga berita ini disusun, belum diperoleh tanggapan atau jawaban atas permintaan konfirmasi tersebut.

Karena itu, berbagai pihak menilai perlunya pengawasan yang lebih mendalam terhadap efektivitas penggunaan anggaran olahraga daerah. Inspektorat Kabupaten Bengkalis sebagai Aparat Pengawasan Intern Pemerintah (APIP) diharapkan dapat melakukan telaah secara lebih cermat terhadap kesesuaian antara perencanaan, pelaksanaan kegiatan, serapan anggaran, serta hasil yang dicapai.

Pengawasan tersebut penting untuk memastikan bahwa setiap penggunaan anggaran benar-benar memberikan manfaat bagi pembinaan atlet, peningkatan prestasi olahraga, dan pengembangan olahraga daerah secara berkelanjutan.

Di tengah tuntutan transparansi dan akuntabilitas publik, masyarakat berhak mengetahui secara jelas ke mana arah kebijakan olahraga Kabupaten Bengkalis, siapa yang menerima manfaat dari anggaran yang dialokasikan, serta sejauh mana dana miliaran rupiah tersebut mampu menghasilkan prestasi nyata bagi daerah.

Hingga saat ini, sejumlah pertanyaan mendasar masih menunggu jawaban dari pihak terkait, terutama mengenai capaian target 25 prestasi olahraga dan 50 atlet berprestasi yang menjadi indikator kinerja Disparbudpora Kabupaten Bengkalis Tahun 2025.

CSR Ring 1 Siak Kecil Dipertanyakan, Alasan “Bengkalis Bukan Pemegang Saham” Jadi Sorotan

BENGKALIS — Persoalan pemerataan manfaat aktivitas industri hulu migas kembali menjadi perhatian masyarakat di wilayah Ring 1 operasi PT Bumi Siak Pusako (PT BSP) di Kecamatan Siak Kecil, Kabupaten Bengkalis.

Sorotan tidak hanya menyangkut program tanggung jawab sosial perusahaan atau CSR, tetapi juga keterbukaan mengenai dasar penentuan wilayah penerima program, keterlibatan tenaga kerja lokal hingga kondisi infrastruktur yang digunakan masyarakat.

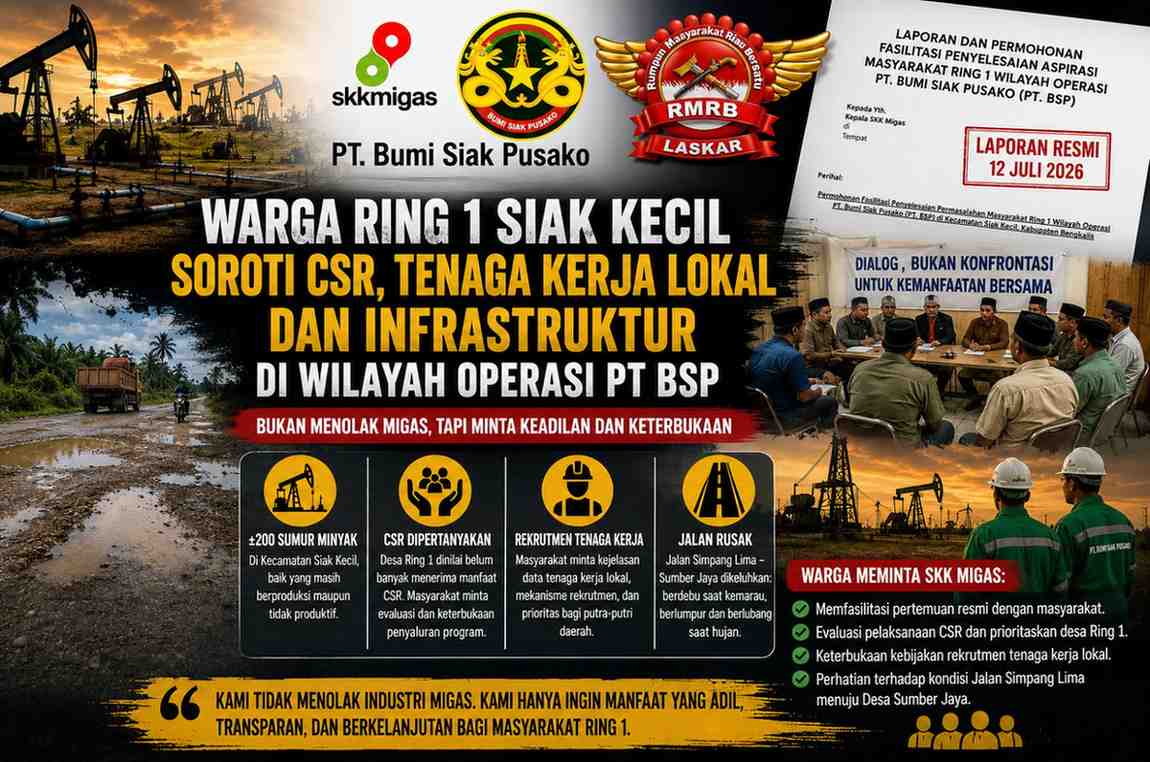
Aspirasi tersebut sebelumnya dituangkan dalam laporan dan permohonan fasilitasi penyelesaian permasalahan masyarakat Ring 1 yang ditujukan kepada Kepala SKK Migas. Laporan itu menghimpun aspirasi tokoh masyarakat, tokoh pemuda dan Organisasi Laskar Melayu RMRB.

Dalam laporan tertanggal 12 Juli 2026 tersebut, masyarakat menegaskan bahwa aspirasi yang disampaikan bukan bentuk penolakan terhadap industri migas. Masyarakat justru menginginkan agar keberadaan aktivitas migas memberikan manfaat yang lebih adil, transparan dan berkelanjutan bagi masyarakat di sekitar wilayah operasi.

Ketua Laskar Melayu RMRB Temui Humas PT BSP

Perkembangan terbaru terjadi setelah Ketua Laskar Melayu RMRB Kabupaten Bengkalis menemui pihak Humas PT BSP untuk membahas persoalan yang disampaikan masyarakat Ring 1 tersebut.

Dalam pertemuan itu, menurut penjelasan yang diterima Ketua Laskar Melayu RMRB, muncul alasan bahwa program CSR tidak dapat diberikan kepada wilayah di Kabupaten Bengkalis karena Pemerintah Kabupaten Bengkalis bukan pemegang saham PT BSP.

Penjelasan tersebut kemudian menjadi perhatian masyarakat karena wilayah operasi, termasuk sumur atau well yang menjadi bagian dari aktivitas PT BSP, berada di wilayah administratif Kabupaten Bengkalis.

Pertanyaan yang kemudian muncul adalah: apakah status kepemilikan saham pemerintah daerah menjadi dasar yang menentukan apakah masyarakat di wilayah operasi dapat menerima program CSR?

Untuk menjaga keberimbangan, alasan tersebut dalam berita ini ditempatkan sebagai penjelasan yang diterima dalam pertemuan, dan masih terbuka untuk dikonfirmasi secara resmi kepada manajemen PT BSP.

Ketika Status BUMD Dipertanyakan

PT BSP merupakan badan usaha yang berkaitan dengan pengelolaan kegiatan usaha migas dan secara resmi menyatakan menjalankan komitmen sosial perusahaan. Situs resmi PT BSP menyebut perusahaan memiliki program CSR dan mencatat total penyaluran CSR sejak 2002 hingga 2022 mencapai Rp91,24 miliar.

Di sisi lain, secara hukum, PP Nomor 54 Tahun 2017 mengatur bahwa BUMD merupakan badan usaha yang seluruh atau sebagian besar sahamnya dimiliki daerah. Regulasi tersebut juga mengatur berbagai aspek tata kelola dan pengawasan BUMD.

Namun, status sebagai BUMD dan persoalan siapa pemegang sahamnya perlu dibedakan dari persoalan tanggung jawab sosial perusahaan terhadap masyarakat yang berada di sekitar kegiatan usaha.

UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas, Pasal 74, menyatakan bahwa perseroan yang menjalankan kegiatan usaha di bidang dan/atau berkaitan dengan sumber daya alam wajib melaksanakan Tanggung Jawab Sosial dan Lingkungan (TJSL).

Karena itu, persoalan yang menarik untuk dijelaskan bukan sekadar apakah Kabupaten Bengkalis memiliki saham atau tidak, tetapi apa dasar kebijakan PT BSP dalam menentukan lokasi, penerima, prioritas dan mekanisme penyaluran program CSR/TJSL di wilayah operasi.

Ada Catatan Penting: BSP Pernah Salurkan CSR di Siak Kecil

Penelusuran terhadap sejumlah publikasi justru menemukan bahwa PT BSP pernah menyalurkan program sosial di Kecamatan Siak Kecil.

Dalam publikasi resmi PT BSP, pada April 2023 perusahaan menyebut telah menyalurkan 350 paket Ramadan dan santunan anak yatim sebanyak 50 orang di Kecamatan Siak Kecil.

Program tersebut menyasar tujuh desa, yakni Sei Nibung, Langkat, Lubuk Garam, Koto Raja, Sumber Jaya, Sepotong dan Lubuk Gaung. Dalam publikasi yang sama, kegiatan tersebut disaksikan Bupati Bengkalis.

Pemerintah Kabupaten Bengkalis juga pernah memberitakan bantuan PT BSP kepada warga terdampak banjir di Desa Sungai Nibung, Kecamatan Siak Kecil, pada Januari 2024.

Fakta tersebut tentu tidak serta-merta membuktikan bahwa seluruh desa Ring 1 harus memperoleh CSR dengan jumlah tertentu.

Namun, fakta tersebut menunjukkan bahwa masyarakat Siak Kecil memang pernah menjadi sasaran program sosial PT BSP.

Di sinilah muncul pertanyaan yang layak dijawab secara terbuka:

Jika masyarakat Siak Kecil pernah menjadi penerima program sosial PT BSP, apakah status Kabupaten Bengkalis yang bukan pemegang saham dapat dijadikan satu-satunya alasan untuk tidak memberikan program CSR kepada desa-desa tertentu di wilayah operasi?

Pertanyaan ini membutuhkan penjelasan resmi dari PT BSP agar tidak berkembang menjadi kesimpulan sepihak.

Sekitar 200 Sumur Minyak Jadi Perhatian

Dalam laporan masyarakat, disebutkan terdapat sekitar 200 sumur minyak di Kecamatan Siak Kecil, baik yang masih berproduksi maupun yang sudah tidak produktif.

Wilayah yang disebut sebagai Ring 1 antara lain Desa Sungai Nibung, Lubuk Gaung, Sumber Jaya dan Koto Raja.

Masyarakat menilai manfaat langsung yang dirasakan belum sebanding dengan keberadaan aktivitas industri migas di wilayah tersebut.

Penilaian tersebut merupakan aspirasi masyarakat dan masih membutuhkan verifikasi serta penjelasan dari perusahaan maupun pihak terkait.

Bukan Sekadar Soal Ada atau Tidak Ada CSR

Persoalan yang berkembang sebenarnya bukan sekadar mengenai ada atau tidak adanya CSR.

Masyarakat ingin mengetahui bagaimana formula penentuan penerima CSR, siapa yang menentukan prioritas, bagaimana pemetaan wilayah terdampak dilakukan dan apakah desa yang berada di sekitar fasilitas operasi memperoleh perhatian berdasarkan tingkat dampak serta kebutuhan masyarakat.

Dalam laporan yang disampaikan kepada SKK Migas, masyarakat mempertanyakan program CSR karena merasa desa-desa Ring 1 belum memperoleh manfaat secara signifikan. Mereka juga mempertanyakan dasar penyaluran bantuan apabila terdapat wilayah di luar Ring 1 yang dinilai mendapatkan bantuan lebih banyak.

Dengan demikian, yang diminta masyarakat sebenarnya adalah transparansi kebijakan, bukan semata-mata bantuan.

Tenaga Kerja Lokal Ikut Dipertanyakan

Persoalan berikutnya adalah tenaga kerja lokal.

Masyarakat menyatakan belum mengetahui secara jelas jumlah pekerja yang berasal dari desa Ring 1, mekanisme perekrutan, prioritas bagi putra-putri daerah serta peluang kerja bagi masyarakat sekitar operasi.

Karena itu, masyarakat berharap PT BSP dapat membuka informasi mengenai kebijakan dan data tenaga kerja lokal secara proporsional, sehingga tidak menimbulkan persepsi bahwa warga sekitar operasi tidak memperoleh kesempatan yang memadai.

Jalan Simpang Lima–Sumber Jaya Juga Dikeluhkan

Selain CSR dan tenaga kerja, kondisi Jalan Simpang Lima menuju Desa Sumber Jaya turut menjadi perhatian.

Dalam laporan masyarakat disebutkan, jalan tersebut menjadi akses penting menuju sekolah, tempat kerja, fasilitas kesehatan dan aktivitas ekonomi.

Saat kemarau, masyarakat mengeluhkan debu. Sedangkan ketika hujan, jalan disebut berlubang, berlumpur dan tergenang.

Masyarakat meminta adanya perhatian bersama antara perusahaan dan pemerintah sesuai kewenangan masing-masing.

SKK Migas Diminta Fasilitasi Pertemuan

Atas berbagai persoalan tersebut, masyarakat meminta Kepala SKK Migas memfasilitasi pertemuan resmi antara PT BSP, tokoh masyarakat, tokoh pemuda, pemerintah desa dan perwakilan Laskar Melayu RMRB.

Mereka juga meminta evaluasi pelaksanaan CSR, keterbukaan kebijakan rekrutmen tenaga kerja lokal serta perhatian terhadap kondisi Jalan Simpang Lima menuju Desa Sumber Jaya.

Langkah tersebut dinilai penting agar persoalan tidak berkembang menjadi kesalahpahaman antara masyarakat dan perusahaan.

Pertanyaan yang Kini Menunggu Jawaban PT BSP

Setidaknya terdapat sejumlah pertanyaan yang patut dijawab secara terbuka oleh PT BSP:

Apakah benar CSR tidak dapat diberikan kepada desa di Kabupaten Bengkalis karena Pemkab Bengkalis bukan pemegang saham PT BSP?

Jika benar, apa dasar hukum atau dasar kebijakan perusahaan yang digunakan?

Jika alasan tersebut bukan kebijakan tertulis perusahaan, apa sebenarnya kriteria penentuan desa penerima CSR?

Bagaimana PT BSP menentukan wilayah Ring 1 dan wilayah terdampak?

Berapa jumlah program CSR PT BSP yang telah direalisasikan di Kecamatan Siak Kecil dalam beberapa tahun terakhir?

Bagaimana komposisi dan jumlah tenaga kerja lokal dari desa-desa Ring 1?

Apa rencana perusahaan terhadap keluhan masyarakat mengenai Jalan Simpang Lima–Sumber Jaya?

Pertanyaan-pertanyaan tersebut penting dijawab agar persoalan tidak berhenti sebagai klaim masyarakat maupun penjelasan lisan dalam sebuah pertemuan.

Bukan Menolak Migas, Minta Manfaat yang Transparan

Masyarakat Ring 1 melalui laporan tersebut menegaskan bahwa mereka tidak menolak aktivitas industri migas.

Yang diminta adalah adanya manfaat yang dianggap lebih adil, keterbukaan informasi, kesempatan kerja serta komunikasi yang berkelanjutan antara masyarakat dan perusahaan.

Dengan adanya pertemuan antara Ketua Laskar Melayu RMRB dan Humas PT BSP, persoalan ini kini memasuki tahap yang lebih konkret.

Bukan soal siapa yang menjadi pemegang saham semata, tetapi bagaimana perusahaan menjelaskan dasar kebijakan sosialnya kepada masyarakat yang hidup berdampingan dengan aktivitas operasi.

Dan pada akhirnya, masyarakat Ring 1 tidak hanya membutuhkan jawaban mengenai “boleh atau tidak boleh”, tetapi juga membutuhkan data, dasar kebijakan dan mekanisme yang transparan.

Catatan Redaksi: Berita ini membedakan antara aspirasi masyarakat, keterangan yang disampaikan dalam pertemuan, serta informasi yang dapat diverifikasi dari dokumen dan sumber publik. Pernyataan mengenai alasan CSR tidak dapat diberikan karena Kabupaten Bengkalis bukan pemegang saham merupakan keterangan yang diterima Ketua Laskar Melayu RMRB dalam pertemuan dengan pihak Humas PT BSP dan belum disertai dokumen tertulis dalam bahan yang tersedia kepada redaksi. PT BSP dan SKK Migas tetap memiliki ruang untuk memberikan klarifikasi dan hak jawab.

Target SAKIP Berubah, Serapan Anggaran 85,94 Persen: Ada Apa dengan LKjIP Kecamatan Bukit Batu 2025 ?

BENGKALIS – BUKIT BATU– Laporan Kinerja (LKjIP) Kecamatan Bukit Batu Tahun 2025 memunculkan sejumlah catatan yang patut mendapat penjelasan lebih lanjut. Telaah terhadap dokumen tersebut menemukan adanya ketidakkonsistenan angka target kinerja, klaim seluruh sasaran tercapai, hingga sejumlah program dengan realisasi anggaran yang tidak maksimal.

Temuan paling mencolok terdapat pada indikator Sistem Akuntabilitas Kinerja Instansi Pemerintah (SAKIP).

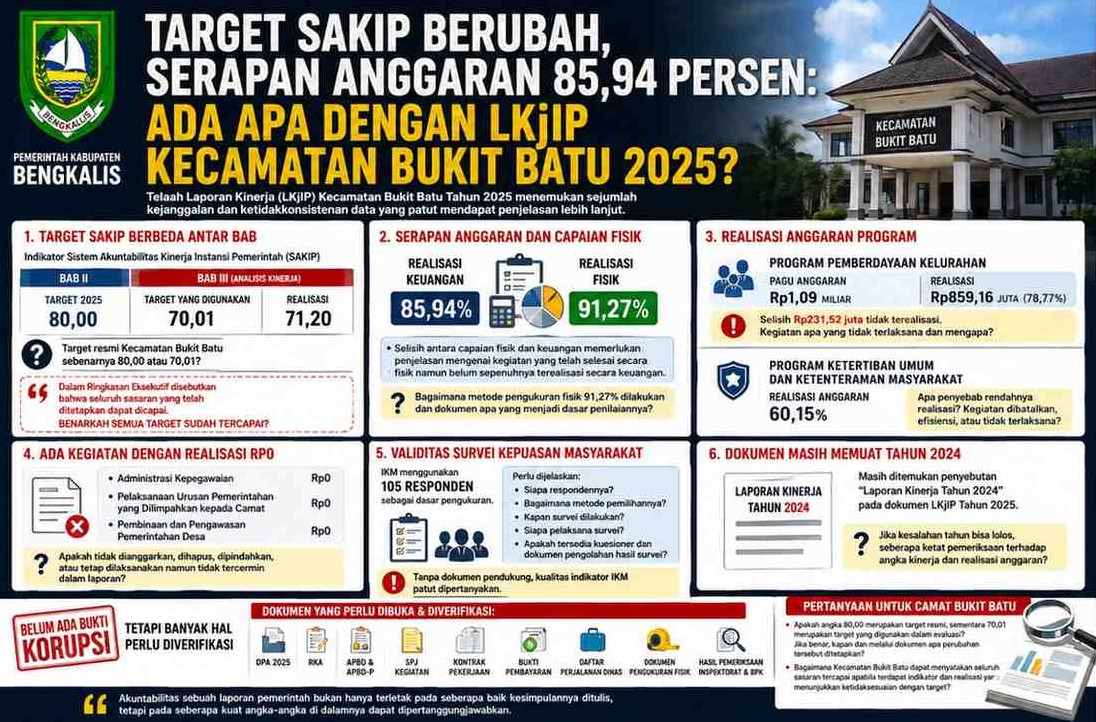
Dalam Bab II, target SAKIP Tahun 2025 tercantum sebesar 80,00. Namun, ketika masuk ke Bab III bagian analisis capaian kinerja, angka yang digunakan justru 70,01, dengan realisasi 71,20

Perbedaan angka tersebut menimbulkan pertanyaan mendasar: target resmi Kecamatan Bukit Batu sebenarnya 80,00 atau 70,01?

Jika target yang ditetapkan adalah 80,00, maka realisasi 71,20 tentu belum mencapai target. Sebaliknya, apabila target 70,01 yang digunakan sebagai dasar penilaian, perlu dijelaskan mengapa angka tersebut berbeda dengan target yang tercantum pada bagian sebelumnya.

Persoalan ini menjadi semakin menarik karena pada bagian Ringkasan Eksekutif disebutkan bahwa seluruh sasaran yang telah ditetapkan dapat dicapai.

Dengan demikian, terdapat tiga hal yang perlu diperjelas: dasar penetapan target, dasar penghitungan capaian, serta alasan laporan menyatakan target tercapai ketika terdapat angka yang menunjukkan perbedaan.

Serapan Anggaran 85,94 Persen

Catatan lainnya berkaitan dengan realisasi anggaran.

Dalam laporan tersebut, realisasi keuangan tercatat 85,94 persen, sementara realisasi fisik mencapai 91,27 persen

Selisih antara capaian fisik dan keuangan sebenarnya dapat terjadi dalam pelaksanaan kegiatan pemerintahan. Namun, perbedaan tersebut tetap membutuhkan penjelasan mengenai kegiatan atau pekerjaan yang telah dinilai selesai secara fisik tetapi belum sepenuhnya terealisasi secara keuangan.

Pertanyaan berikutnya adalah bagaimana metode pengukuran fisik 91,27 persen tersebut dilakukan dan dokumen apa yang menjadi dasar penilaiannya.

Program Pemberdayaan Kelurahan Hanya 78,77 Persen

Sorotan berikutnya terdapat pada Program Pemberdayaan Kelurahan.

Program tersebut memiliki anggaran sekitar Rp1,09 miliar, dengan realisasi Rp859,16 juta atau sekitar 78,77 persen

Dengan demikian, terdapat selisih sekitar Rp231,52 juta dari pagu yang tidak terealisasi.

Angka tersebut belum dapat disebut sebagai kerugian negara maupun indikasi korupsi tanpa pemeriksaan lebih lanjut.

Namun, publik berhak mengetahui kegiatan apa saja yang tidak terlaksana, mengapa anggaran tidak terserap, apakah terjadi perubahan kegiatan, dan bagaimana perlakuan terhadap sisa anggaran tersebut.

Program Ketertiban Umum Hanya Terserap 60,15 Persen

Persoalan serupa terlihat pada Program Ketertiban Umum dan Ketenteraman Masyarakat.

Realisasi program tersebut disebut hanya sekitar 60,15 persen dari anggaran yang tersedia.

Rendahnya realisasi tersebut menimbulkan sejumlah pertanyaan.

Apakah terdapat kegiatan yang dibatalkan? Apakah terdapat perjalanan dinas yang tidak dilaksanakan? Apakah terjadi efisiensi? Atau terdapat kegiatan yang direncanakan tetapi tidak terealisasi?

Jawaban atas pertanyaan tersebut penting karena serapan anggaran tidak hanya berbicara mengenai angka, tetapi juga berkaitan dengan pencapaian output yang direncanakan pemerintah.

Ada Kegiatan dengan Realisasi Rp0

Telaah dokumen juga menemukan sejumlah kegiatan yang tercatat dengan realisasi anggaran Rp0*

Di antaranya Administrasi Kepegawaian, Pelaksanaan Urusan Pemerintahan yang Dilimpahkan kepada Camat, serta Pembinaan dan Pengawasan Pemerintahan Desa.

Kondisi tersebut perlu dicocokkan dengan dokumen perencanaan dan penganggaran.

Apakah kegiatan memang tidak dianggarkan sejak awal? Apakah anggarannya dihapus melalui perubahan APBD? Apakah dipindahkan ke kegiatan lain? Atau kegiatan tetap dilaksanakan tetapi tidak tercermin dalam laporan?

Jawabannya hanya dapat dipastikan melalui pemeriksaan DPA, RKA, APBD, APBD Perubahan serta dokumen pertanggungjawaban kegiatan.

Validitas Survei Kepuasan Masyarakat Dipertanyakan

Indikator lain yang perlu mendapatkan perhatian adalah Survei Kepuasan Masyarakat (IKM).

Dalam laporan disebutkan penggunaan 105 responden sebagai dasar pengukuran kepuasan masyarakat.

Jumlah responden saja belum cukup untuk menilai validitas sebuah survei.

Perlu diketahui siapa respondennya, bagaimana metode pemilihannya, kapan survei dilakukan, siapa pelaksana survei, serta apakah tersedia kuesioner dan dokumen pengolahan hasil survei.

Jika seluruh dokumen pendukung tersedia, maka angka tersebut dapat diverifikasi. Sebaliknya, apabila bukti pendukung tidak memadai, kualitas indikator IKM tentu patut dipertanyakan.

Dokumen Masih Memuat Tahun 2024

Catatan lain yang cukup menarik adalah masih ditemukannya penyebutan Laporan Kinerja Tahun 2024 pada bagian dokumen yang seharusnya merupakan LKjIP Tahun 2025.

Kesalahan tersebut memang tidak serta-merta membuktikan adanya penyimpangan anggaran.

Namun, secara administratif, kondisi itu menunjukkan adanya kemungkinan proses penyusunan dan verifikasi internal dokumen yang belum dilakukan secara optimal.

Pertanyaannya kemudian, jika kesalahan tahun masih lolos dalam dokumen resmi, seberapa ketat proses pemeriksaan terhadap angka-angka kinerja dan realisasi anggaran sebelum laporan tersebut diterbitkan?

Belum Ada Bukti Korupsi, Tetapi Banyak Hal Perlu Diverifikasi

Dari dokumen LKjIP semata, belum terdapat bukti langsung yang cukup untuk menyimpulkan telah terjadi tindak pidana korupsi atau kerugian negara.

Namun, sejumlah red flag patut ditindaklanjuti.

Mulai dari perbedaan target SAKIP antara Bab II dan Bab III, klaim seluruh target tercapai, realisasi anggaran 85,94 persen dibanding fisik 91,27 persen, program pemberdayaan kelurahan yang hanya terealisasi 78,77 persen, program ketertiban umum yang hanya terserap 60,15 persen, hingga kegiatan yang tercatat nihil.

Untuk memastikan apakah persoalan tersebut sebatas kelemahan administrasi atau terdapat persoalan yang lebih serius, pemeriksaan tidak cukup berhenti pada LKjIP.

Dokumen yang perlu dibuka antara lain DPA Kecamatan Bukit Batu Tahun 2025, RKA, APBD dan APBD Perubahan, SPJ kegiatan, kontrak pekerjaan, bukti pembayaran, daftar perjalanan dinas, dokumen pengukuran fisik, serta hasil pemeriksaan Inspektorat dan BPK

Publik juga layak mendapatkan penjelasan dari Camat Bukit Batu mengenai perbedaan target SAKIP tersebut.

Apakah angka 80,00 merupakan target resmi, sementara 70,01 merupakan target yang kemudian digunakan dalam evaluasi? Jika benar, kapan dan melalui dokumen apa perubahan tersebut ditetapkan?

Pertanyaan berikutnya tidak kalah penting: bagaimana Kecamatan Bukit Batu dapat menyatakan seluruh sasaran tercapai apabila terdapat indikator dan realisasi yang menunjukkan ketidaksesuaian dengan target

Jawaban atas pertanyaan tersebut akan menentukan apakah persoalan dalam LKjIP 2025 hanya merupakan kesalahan administrasi dan editing, atau terdapat persoalan lain yang perlu diperiksa lebih jauh.

Karena pada akhirnya, akuntabilitas sebuah laporan pemerintah bukan hanya terletak pada seberapa baik kesimpulannya ditulis, tetapi pada seberapa kuat angka-angka di dalamnya dapat dipertanggungjawabkan. buatkan gambar nya serta logo kabupaten bengkalis dan yang di anggap perlu di tampilkan

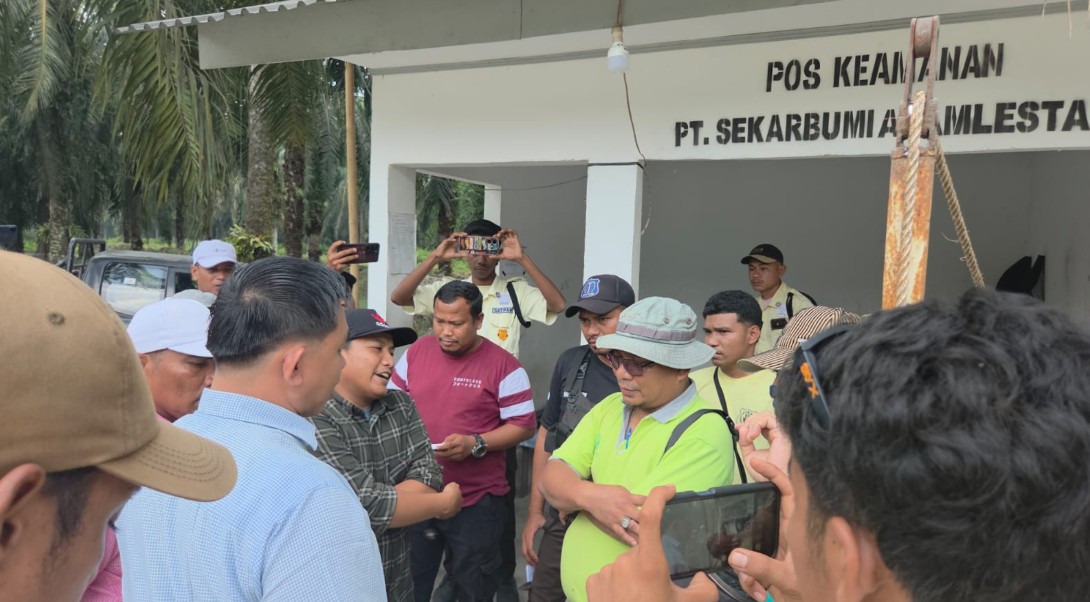
Diduga Halangi Tim PT AGRINAS PALMA NUSANTARA dan MITRA Masuk Areal PKH, PT. SBAL Diminta Jelaskan Dasar Penguasaan Lahan

KAMPAR — Aktivitas pemanfaatan areal yang telah dipasangi plang kawasan Perkebunan Kelapa Sawit (PKH) di wilayah Kota Garo, Kecamatan Tapung Hilir, Kabupaten Kampar, kembali menjadi perhatian. Tim PT AGRINAS PALMA NUSANTARA bersama MITRA KERJA CV PRIMA NUANSA SOLUTION diduga mengalami penghalangan saat hendak memasuki areal untuk melaksanakan kegiatan pemanenan.

Berdasarkan informasi yang disampaikan pihak terkait, areal tersebut merupakan kawasan yang telah berada dalam penguasaan negara dan telah diserahkan untuk dikelola serta dimanfaatkan oleh negara melalui PT AGRINAS PALMA NUSANTARA bersama MITRA KERJA CV PRIMA NUANSA SOLUTION. Namun, saat tim turun ke lapangan, pihak PT Sekar Bumi Alam Lestari (SBAL) diduga melakukan tindakan yang menghambat kegiatan tersebut.

Dalam kejadian itu, Manager PT SBAL, Samuel Simajuntak, disebut diduga terlibat dalam situasi yang dinilai memicu ketegangan di lapangan. Pihak PT Agrinas Palma Nusantara dan Mitra menyebut telah berupaya melakukan pendekatan secara persuasif agar kegiatan dapat berjalan dengan tertib.

Salah satu pihak yang menyampaikan keberatan, Zepri Padela, S.IP, Sarbaini ,dan Syafril Burhanudin , yang merupakan Humas CV Prima Nuansa Solution Mitra PT Agrinas Palma Nusantara menegaskan bahwa tim telah berupaya menyelesaikan persoalan secara persuasif. Namun, menurutnya, upaya tersebut belum membuahkan hasil karena masih terjadi penolakan terhadap aktivitas tim di areal yang menurut pihaknya telah berada dalam penguasaan negara.

“Kami sudah melakukan pendekatan secara persuasif. Namun apabila kegiatan di lapangan tetap dihalangi, tentu persoalan ini akan kami tindaklanjuti melalui jalur hukum,” ujar Zepri.

Zepri juga menyatakan bahwa pihak yang melakukan penghalangan di lapangan diminta dapat menunjukkan dasar hukum maupun bukti penguasaan yang menjadi alasan untuk melarang tim PT Agrinas Palma Nusantara memasuki areal tersebut.

Menurut pihak PT Agrinas Palma Nusantara, apabila benar areal tersebut telah ditetapkan dan diserahkan kepada negara untuk dimanfaatkan, maka seluruh pihak semestinya menghormati proses penguasaan dan pengelolaan yang telah ditetapkan oleh pemerintah.

Rencana Laporan Kepolisian

Atas kejadian tersebut, pihak Mitra PT AGRINAS PALMA NUSANTARA menyatakan akan menindaklanjuti persoalan tersebut melalui laporan kepada pihak kepolisian, khususnya apabila ditemukan adanya tindakan yang memenuhi unsur penghalangan terhadap kegiatan yang sah.

Langkah hukum tersebut disebut sebagai upaya terakhir setelah pendekatan secara persuasif dinilai tidak menghasilkan penyelesaian di lapangan.

“Kalau memang ada dasar hukum yang membuat pihak tertentu berhak menghalangi kegiatan kami, silakan ditunjukkan dan diselesaikan melalui mekanisme hukum. Jangan sampai terjadi tindakan di lapangan yang justru menimbulkan konflik,” tegas Zepri.

Sementara itu, hingga berita ini disusun, PT Sekar Bumi Alam Lestari (SBAL), termasuk Manager Samuel Simajuntak, belum memberikan klarifikasi atau tanggapan resmi terkait tudingan penghalangan tersebut. Konfirmasi dari pihak perusahaan tetap diperlukan untuk memperoleh pemberitaan yang berimbang.

Persoalan ini diharapkan dapat segera memperoleh kejelasan dari instansi berwenang, terutama terkait status hukum areal, dasar penguasaan, kewenangan pengelolaan, serta hak masing-masing pihak, sehingga tidak berkembang menjadi konflik horizontal maupun tindakan yang berpotensi mengganggu ketertiban di lapangan..

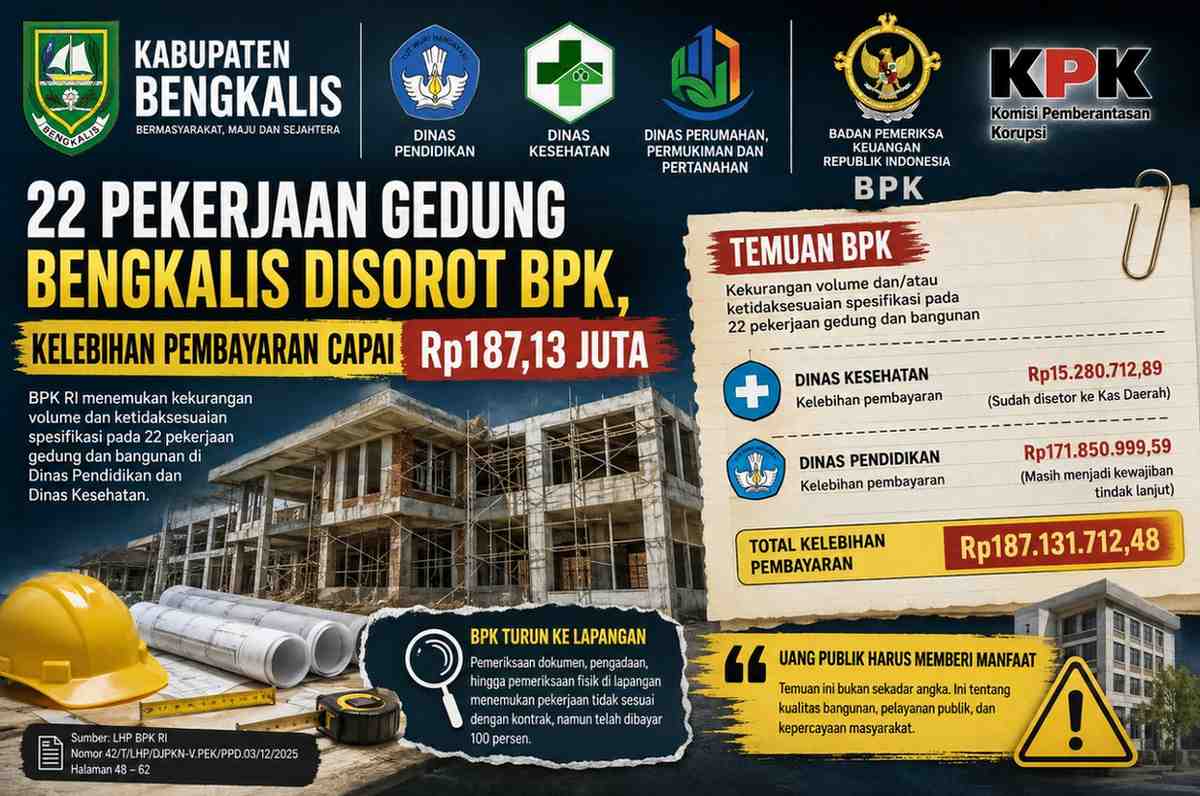
22 Pekerjaan Gedung Bengkalis Disorot BPK, Kelebihan Pembayaran Capai Rp187,13 Juta

BENGKALIS – Pengelolaan belanja modal gedung dan bangunan di Kabupaten Bengkalis kembali menjadi sorotan. Badan Pemeriksa Keuangan (BPK) RI menemukan kekurangan volume dan ketidaksesuaian spesifikasi pada 22 pekerjaan yang dilaksanakan pada Dinas Pendidikan dan Dinas Kesehatan.

Temuan tersebut dituangkan BPK dalam Laporan Hasil Pemeriksaan atas Belanja Pemerintah Kabupaten Bengkalis Tahun Anggaran 2025, khususnya pada halaman 48 sampai 62.

Hasil pemeriksaan menunjukkan adanya kelebihan pembayaran total Rp187.131.712,48.

Nilai tersebut terdiri atas kelebihan pembayaran pada Dinas Kesehatan sebesar Rp15.280.712,89 dan pada Dinas Pendidikan sebesar Rp171.850.999,59.

BPK Turun ke Lapangan

Temuan tersebut bukan semata-mata hasil pemeriksaan dokumen.

BPK menyatakan pemeriksaan dilakukan terhadap proses pengadaan, dokumen pertanggungjawaban, serta pemeriksaan fisik pekerjaan di lapangan.

Dari pemeriksaan tersebut, BPK menemukan adanya pekerjaan yang volume maupun spesifikasinya tidak sesuai dengan yang tercantum dalam dokumen kontrak.

Kondisi ini kemudian berdampak pada pembayaran yang lebih besar dibandingkan pekerjaan yang benar-benar terpasang atau sesuai spesifikasi.

Dinas Kesehatan: Rp15,28 Juta Sudah Disetor

Pada Dinas Kesehatan, BPK menemukan kelebihan pembayaran sebesar Rp15.280.712,89.

Temuan tersebut berasal dari satu paket pekerjaan renovasi/penambahan Ruang UPT Puskesmas Pematang Pudu, Kecamatan Mandau, yang bersumber dari Dana Alokasi Khusus (DAK).

Pekerjaan tersebut dilaksanakan oleh CV WR berdasarkan Surat Perintah Kerja Nomor 443/DISKES-SDK/SP/KONST/VII/2025/02 tanggal 16 Juli 2025.

BPK mencatat kelebihan pembayaran tersebut telah ditindaklanjuti melalui penyetoran ke Kas Daerah sebesar Rp15.280.712,89.

Artinya, untuk temuan pada Dinas Kesehatan, kewajiban pengembalian yang ditemukan BPK telah dipulihkan.

Namun, temuan tersebut tetap memperlihatkan adanya persoalan pada proses pengendalian dan pemeriksaan pekerjaan sebelum pembayaran dilakukan.

Dinas Pendidikan Lebih Besar: Rp171,85 Juta

Persoalan yang lebih besar ditemukan pada Dinas Pendidikan.

BPK mencatat masih terdapat kelebihan pembayaran sebesar Rp171.850.999,59.

Salah satu pekerjaan yang diperiksa adalah Pembangunan Pagar SDN 12 Mandau.

Pekerjaan tersebut dilaksanakan oleh CV SPB berdasarkan kontrak senilai Rp199.906.813 dengan jangka waktu 30 hari kalender, terhitung sejak 22 November 2024 hingga 21 Desember 2024.

Pekerjaan dinyatakan selesai 100 persen dan telah diserahterimakan.

Pembayaran juga telah dilakukan 100 persen.

Namun pemeriksaan fisik BPK bersama PPK, PPTK dan penyedia, disertai analisis terhadap dokumen backup data dan as-built drawing, menemukan kekurangan volume pekerjaan senilai Rp11.356.136,89.

Di sinilah persoalan pengawasan menjadi penting.

Jika pekerjaan telah dinyatakan selesai 100 persen dan dibayar penuh, bagaimana kekurangan volume tersebut dapat lolos pada saat pemeriksaan dan serah terima pekerjaan?

Dokumen Menyebut Selesai, Pemeriksaan Fisik Menemukan Kekurangan

Temuan pada pagar SDN 12 Mandau menunjukkan adanya perbedaan antara dokumen kontrak dan kondisi fisik pekerjaan.

BPK mencatat beberapa item pekerjaan memiliki volume terpasang lebih rendah dibandingkan volume kontrak.

Misalnya, pekerjaan galian tanah pondasi dan sloof dalam kontrak tercatat 38,74 meter kubik, sedangkan volume terpasang berdasarkan pemeriksaan hanya 31,19 meter kubik.

Pada pekerjaan lapisan pasir urug pondasi setempat, kontrak mencatat volume 1,51 meter kubik, sedangkan hasil pemeriksaan menunjukkan volume terpasang 0 meter kubik.

Demikian pula pekerjaan cor lantai kerja tebal 5 cm yang dalam kontrak tercantum 1,51 meter kubik, sementara hasil pemeriksaan menunjukkan tidak terdapat volume terpasang untuk item tersebut.

Perbedaan tersebut menjadi dasar perhitungan kelebihan pembayaran oleh BPK.

Bukan Hanya Satu Pekerjaan

BPK tidak hanya menemukan persoalan pada Pembangunan Pagar SDN 12 Mandau.

Dalam pemeriksaan terhadap 22 pekerjaan gedung dan bangunan, BPK mengidentifikasi berbagai kekurangan volume dan ketidaksesuaian spesifikasi yang menyebabkan kelebihan pembayaran.

Pada Dinas Pendidikan, nilai kelebihan pembayaran mencapai Rp171.850.999,59.

Temuan tersebut mencakup pekerjaan pembangunan dan rehabilitasi sejumlah fasilitas pendidikan.

Dengan demikian, persoalan yang muncul bukan sekadar satu item pekerjaan, melainkan menyangkut pengendalian pelaksanaan sejumlah kontrak pekerjaan.

Mengapa Bisa Lolos?

Temuan ini memunculkan pertanyaan mengenai efektivitas pengawasan proyek.

Dalam pekerjaan konstruksi pemerintah, terdapat sejumlah tahapan sebelum pembayaran penuh dilakukan, mulai dari pengawasan pelaksanaan pekerjaan, pemeriksaan hasil pekerjaan, pengukuran volume, hingga serah terima.

Namun dalam kasus yang diperiksa BPK, pekerjaan telah dinyatakan selesai 100 persen dan dibayar penuh, sementara pemeriksaan berikutnya menemukan kekurangan volume maupun ketidaksesuaian spesifikasi.

Kondisi tersebut patut menjadi perhatian pemerintah daerah, terutama dalam memastikan fungsi PPK, PPTK, konsultan pengawas dan pihak terkait berjalan secara optimal.

BPK Minta Pemulihan

Temuan BPK tersebut pada dasarnya merupakan persoalan kepatuhan dan pengelolaan keuangan yang harus ditindaklanjuti.

Untuk Dinas Kesehatan, kelebihan pembayaran Rp15.280.712,89 telah disetor ke Kas Daerah.

Sementara untuk Dinas Pendidikan, BPK mencatat masih terdapat kelebihan pembayaran Rp171.850.999,59 yang harus ditindaklanjuti sesuai rekomendasi pemeriksaan.

Publik kini memiliki alasan untuk mempertanyakan bagaimana proses pengawasan dilakukan sebelum pekerjaan dinyatakan selesai dan pembayaran dilakukan 100 persen.

Publik Berhak Mendapat Penjelasan

Temuan BPK tersebut tidak serta-merta berarti telah terjadi tindak pidana korupsi. LHP BPK merupakan hasil pemeriksaan kepatuhan yang menemukan adanya pekerjaan dengan kekurangan volume dan/atau ketidaksesuaian spesifikasi serta konsekuensi kelebihan pembayaran.

Namun, nilai Rp187,13 juta tetap bukan angka kecil ketika dikaitkan dengan pekerjaan fasilitas pendidikan dan kesehatan yang menggunakan uang publik.

Pertanyaan yang patut dijawab Pemerintah Kabupaten Bengkalis adalah:

Mengapa pekerjaan dapat dinyatakan selesai 100 persen jika kemudian pemeriksaan fisik menemukan kekurangan volume?

Siapa yang bertanggung jawab memastikan volume dan spesifikasi pekerjaan sesuai kontrak sebelum pembayaran dilakukan?

Dan yang tidak kalah penting:

Apakah seluruh kelebihan pembayaran Rp171,85 juta pada Dinas Pendidikan telah dikembalikan ke kas daerah?

Jawaban atas pertanyaan tersebut penting agar temuan pemeriksaan tidak berhenti sebagai angka dalam laporan, tetapi benar-benar menjadi dasar perbaikan tata kelola proyek pemerintah.

Karena pada akhirnya, yang dipertaruhkan bukan hanya nilai kontrak.

Yang dipertaruhkan adalah kualitas fasilitas publik dan kepercayaan masyarakat terhadap pengelolaan uang daerah.

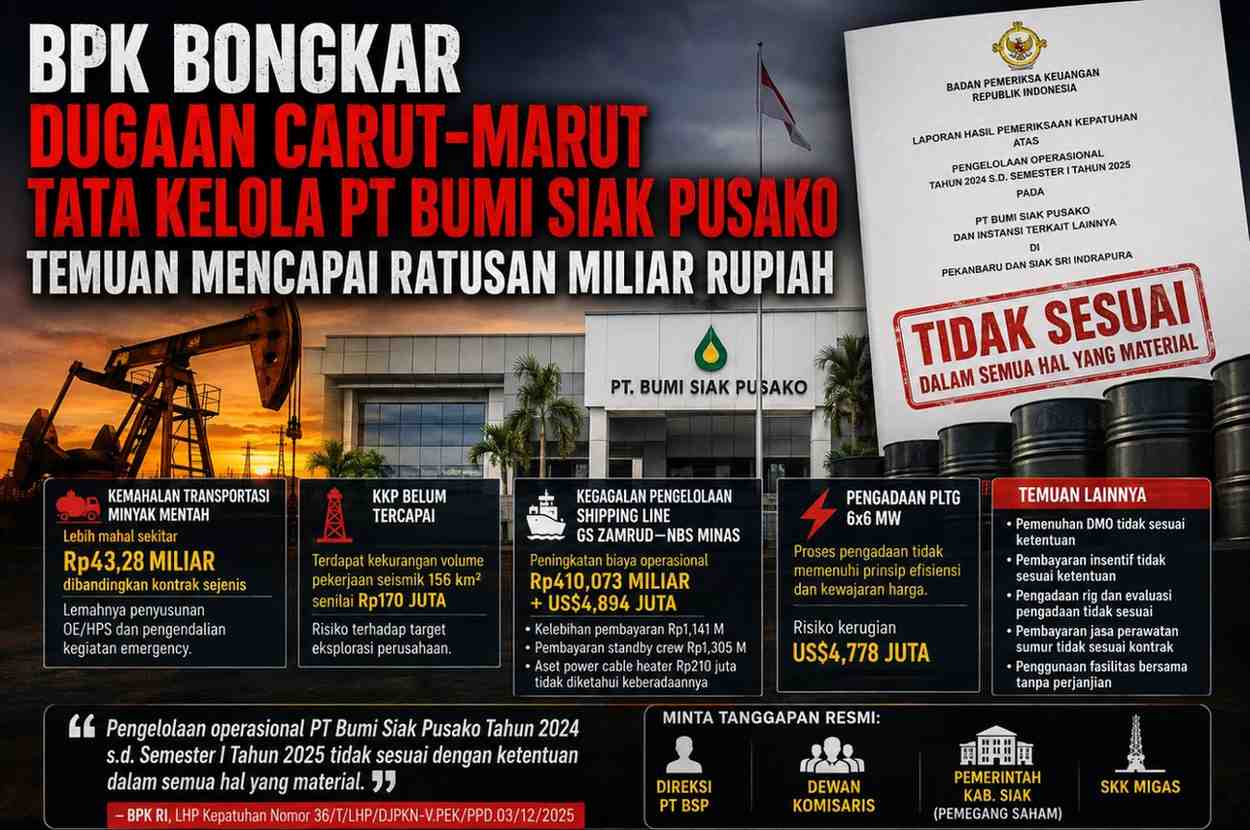
BPK Bongkar Dugaan Carut-Marut Tata Kelola PT Bumi Siak Pusako, Temuan Capai Ratusan Miliar Rupiah

PEKANBARU – Badan Pemeriksa Keuangan (BPK) RI mengungkap sejumlah persoalan serius dalam pengelolaan operasional PT Bumi Siak Pusako (PT BSP) selama Tahun 2024 hingga Semester I Tahun 2025.

Temuan tersebut tertuang dalam Laporan Hasil Pemeriksaan (LHP) Kepatuhan BPK. Dalam pemeriksaannya, BPK menyatakan bahwa pengelolaan operasional PT BSP belum sepenuhnya sesuai dengan ketentuan yang berlaku dalam semua hal yang material.

Persoalan yang ditemukan BPK tidak hanya berkaitan dengan aspek administratif, tetapi juga mencakup pengadaan barang dan jasa, pengelolaan kontrak, pembayaran biaya operasional, kegiatan dalam kondisi darurat (emergency), pengendalian pekerjaan, hingga penerapan manajemen risiko.

Salah satu temuan yang menjadi sorotan adalah kontrak jasa transportasi minyak mentah dalam kondisi darurat. Berdasarkan hasil pemeriksaan BPK, terdapat indikasi kemahalan dibandingkan kontrak sejenis dengan nilai yang mencapai sekitar Rp43,28 miliar.

BPK juga menyoroti kelemahan dalam proses penyusunan Harga Perkiraan Sendiri (HPS) serta pengendalian terhadap kegiatan emergency. Kondisi tersebut dinilai berpotensi menyebabkan pengeluaran perusahaan menjadi tidak efisien dan meningkatkan risiko dalam pengelolaan kegiatan operasional.

KKP dan Akuisisi Seismik Disorot

Di sektor kegiatan eksplorasi, BPK menemukan bahwa pemenuhan Komitmen Kerja Pasti (KKP) belum sepenuhnya sesuai dengan ketentuan.

Salah satu persoalan yang dicatat adalah adanya kekurangan volume pekerjaan akuisisi data seismik. Kondisi tersebut dinilai dapat memberikan risiko terhadap pencapaian target eksplorasi perusahaan.

Temuan ini menjadi penting mengingat kegiatan eksplorasi merupakan salah satu bagian strategis dalam menjaga keberlanjutan produksi dan pengembangan wilayah kerja perusahaan.

Shipping Line GS Zamrud–NBS Minas

Persoalan lain yang mendapat perhatian BPK berkaitan dengan pengelolaan Shipping Line GS Zamrud–NBS Minas.

Dalam pemeriksaannya, BPK menemukan kelemahan dalam aspek pengendalian dan manajemen krisis yang berdampak terhadap peningkatan biaya operasional dalam jumlah signifikan.

Selain persoalan biaya, pemeriksaan juga menemukan adanya kelebihan pembayaran serta risiko terkait aset yang keberadaannya belum dapat dipastikan.

Kondisi tersebut menunjukkan perlunya penguatan sistem pengendalian internal dan manajemen risiko agar setiap keputusan operasional perusahaan dapat dipertanggungjawabkan secara efektif dan transparan.

Beragam Temuan Lain

Selain persoalan tersebut, BPK juga mengungkap sejumlah permasalahan lainnya dalam pengelolaan PT BSP, di antaranya berkaitan dengan:

pembayaran insentif yang tidak sesuai ketentuan;

pengadaan rig;

pembayaran jasa perawatan sumur;

pemenuhan kewajiban Domestic Market Obligation (DMO);

penggunaan fasilitas bersama tanpa dukungan perjanjian yang memadai;

serta sejumlah kelemahan lainnya dalam pengadaan dan pengelolaan kegiatan operasional perusahaan.

Rangkaian temuan tersebut menunjukkan bahwa masih terdapat sejumlah aspek tata kelola yang perlu mendapat perhatian dan perbaikan dari manajemen PT BSP.

Humas PT BSP Belum Memberikan Tanggapan

Untuk menjaga keberimbangan pemberitaan, Media telah berupaya meminta tanggapan resmi kepada pihak PT BSP terkait berbagai temuan yang tercantum dalam LHP BPK tersebut.

Humas PT BSP telah ditemui untuk dimintai keterangan mengenai temuan pemeriksaan, termasuk langkah yang telah dilakukan perusahaan dalam menindaklanjuti rekomendasi BPK. Namun, hingga berita ini disusun, Humas PT BSP belum memberikan tanggapan atau keterangan resmi terkait substansi temuan tersebut.

Redaksi juga membuka ruang bagi Direksi PT BSP, Dewan Komisaris, Pemerintah Kabupaten Siak selaku pemegang saham mayoritas, maupun pihak terkait lainnya untuk memberikan klarifikasi dan penjelasan atas temuan BPK tersebut.

Menunggu Tindak Lanjut

Temuan yang diungkap BPK merupakan hasil pemeriksaan kepatuhan dan menjadi dasar bagi perusahaan serta pihak terkait untuk melakukan perbaikan tata kelola sesuai rekomendasi pemeriksaan.

Karena temuan pemeriksaan tidak serta-merta dapat dimaknai sebagai kesalahan pidana, setiap pihak tetap memiliki hak untuk memberikan klarifikasi, penjelasan, maupun bukti tindak lanjut atas rekomendasi BPK.

Publik kini menunggu bagaimana PT BSP menindaklanjuti temuan tersebut, termasuk langkah konkret untuk memperbaiki sistem pengadaan, pengendalian kontrak, efisiensi biaya operasional, pengelolaan aset, serta penerapan manajemen risiko perusahaan.

Media rmrbnews akan terus memantau perkembangan tindak lanjut atas temuan BPK tersebut dan memberikan ruang bagi pihak-pihak terkait untuk menyampaikan klarifikasi secara terbuka kepada publik.

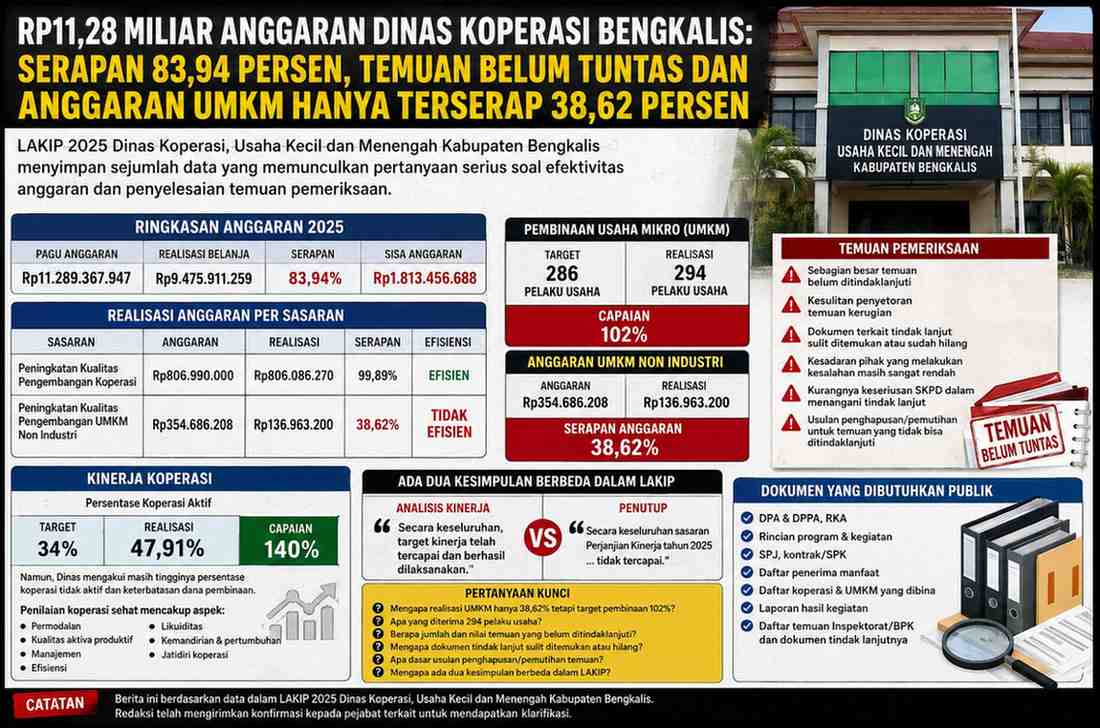
LAKIP 2025 Dinas Koperasi Bengkalis: Serapan Anggaran 83,94 Persen, Temuan Belum Tuntas dan UMKM Hanya 38,62 Persen

BENGKALIS – Laporan Kinerja (LAKIP) Tahun 2025 Dinas Koperasi, Usaha Kecil dan Menengah Kabupaten Bengkalis membuka sejumlah pertanyaan serius mengenai efektivitas penggunaan anggaran dan penyelesaian temuan pemeriksaan.

Dinas mencatat memiliki pagu anggaran sebesar Rp11.289.367.947pada 2025. Dari jumlah tersebut, realisasi belanja tercatat Rp9.475.911.259 atau 83,94 persen.

Artinya, berdasarkan angka yang disajikan dalam LAKIP, terdapat sekitar Rp1,813 miliar anggaran yang tidak terealisasi.

Persoalannya, LAKIP tidak menguraikan secara rinci dalam tabel tersebut program dan kegiatan apa saja yang menyebabkan selisih anggaran tersebut.

Di sinilah pertanyaan publik bermula.

Rp1,8 Miliar Belum Terjelaskan Secara Rinci

Dalam tabel realisasi anggaran, Dinas hanya menampilkan dua sasaran, yakni peningkatan kualitas pengembangan koperasi dan peningkatan kualitas pengembangan UMKM Non Industri.

Untuk pengembangan koperasi, anggaran yang tercantum sebesar Rp806.990.000 dengan realisasi Rp806.086.270 atau 99,89 persen.

Sedangkan untuk pengembangan UMKM Non Industri, anggaran tercatat Rp354.686.208, tetapi realisasinya hanya Rp136.963.200 atau 38,62 persen.

Dengan demikian, terdapat perbedaan besar antara tingkat penyerapan kedua sasaran tersebut.

LAKIP sendiri mengklasifikasikan sasaran pengembangan koperasi sebagai efisien. Sebaliknya, pengembangan UMKM Non Industri secara eksplisit diberi status **“Tidak Efisien.”**

Pertanyaan yang patut diajukan bukan semata-mata mengapa anggaran tidak habis, melainkan **mengapa perencanaan anggaran dapat berbeda jauh dengan realisasi ketika output yang dilaporkan justru melampaui target?

294 UMKM Dibina, Anggaran Hanya Terserap 38,62 Persen

Pada indikator pembinaan usaha mikro, Dinas menetapkan target sebanyak 286 pelaku usaha.

Realisasinya disebut mencapai 294 pelaku usaha atau 102 persen dari target.

Sekilas, angka tersebut terlihat positif.

Namun ketika disandingkan dengan anggaran, muncul persoalan yang membutuhkan penjelasan.

Dari anggaran Rp354.686.208, hanya Rp136.963.200 yang terealisasi.

Dengan kata lain, capaian jumlah pelaku usaha mencapai 102 persen, tetapi penyerapan anggaran hanya 38,62 persen.

LAKIP sendiri mengakui sasaran tersebut **tidak efisien**

Maka pertanyaan pentingnya adalah: apakah perencanaan anggaran sejak awal terlalu besar, atau terdapat kegiatan yang direncanakan namun kemudian tidak dilaksanakan?

Pertanyaan berikutnya bahkan lebih mendasar: apa sebenarnya yang diterima oleh 294 pelaku usaha tersebut?

Apakah berupa pelatihan? Sertifikasi? Pendampingan? Fasilitasi perizinan? Promosi? Akses pembiayaan? Atau bentuk kegiatan lainnya?

LAKIP menyebut sejumlah aspek tersebut dalam uraian mengenai peningkatan usaha mikro, tetapi tidak memberikan daftar 294 penerima maupun rincian biaya per penerima dalam bagian yang tersedia.

Temuan Pemeriksaan Justru Menjadi Titik Paling Sensitif

Persoalan anggaran bukan satu-satunya isu.

LAKIP juga memuat pernyataan yang jauh lebih sensitif mengenai tindak lanjut temuan.

Dinas menyebut sebagian besar temuan belum ditindaklanjuti

Lebih jauh, laporan menyebut adanya kesulitan penyetoran temuan kerugian. Dokumen-dokumen yang berkaitan dengan tindak lanjut bahkan disebut sulit ditemukan atau sudah hilang.

Dinas juga menyebut kesadaran pihak yang melakukan kesalahan masih sangat rendah dan kurangnya keseriusan SKPD dalam menangani tindak lanjut sebagai hambatan.

Ini bukan informasi yang berasal dari dugaan pihak luar. Pernyataan tersebut tercantum dalam dokumen kinerja Dinas itu sendiri.

Karena itu, pertanyaan publik menjadi semakin spesifik:

Berapa sebenarnya jumlah temuan yang belum ditindaklanjuti?

Berapa nilai rupiahnya?

Berapa yang merupakan kerugian yang wajib dikembalikan?

Siapa saja pihak yang masih memiliki kewajiban penyelesaian?

Dan yang paling penting:

Mengapa dokumen tindak lanjut sampai disebut sulit ditemukan atau sudah hilang?

Usulan Penghapusan atau Pemutihan Temuan

LAKIP juga mencantumkan strategi berupa usulan penghapusan atau pemutihan terhadap temuan yang tidak bisa ditindaklanjuti.

Poin ini membutuhkan penjelasan terbuka.

Sebab, tanpa mengetahui jenis temuan, nilai, tahun temuan, pihak yang bertanggung jawab, alasan tidak dapat ditindaklanjuti, serta dasar hukum yang digunakan, publik tidak dapat menilai apakah langkah tersebut merupakan mekanisme penyelesaian yang sah atau justru memerlukan pemeriksaan lebih lanjut.

Karena itu, pejabat terkait perlu membuka data secara proporsional.

Bukan sekadar menyatakan bahwa tindak lanjut sedang dilakukan, tetapi menunjukkan berapa temuan, berapa nilainya, berapa yang sudah selesai, berapa yang belum, dan apa dasar penyelesaiannya.

Capaian Koperasi 140 Persen, Tetapi Koperasi Tidak Aktif Masih Tinggi

Pada indikator persentase koperasi aktif, Dinas melaporkan target 34 persen dengan realisasi 47,91 persen atau capaian 140 persen.

Namun pada bagian yang sama, Dinas mengakui masih tingginya persentase koperasi tidak aktif dan keterbatasan dana pembinaan.

Di sisi lain, LAKIP menyatakan koperasi sehat dinilai melalui sejumlah aspek, antara lain permodalan, kualitas aktiva produktif, manajemen, efisiensi, likuiditas, kemandirian dan pertumbuhan, serta aspek jatidiri koperasi.

Maka angka 47,91 persen koperasi aktif tidak seharusnya berhenti sebagai angka statistik.

Publik perlu mengetahui berapa jumlah koperasi yang benar-benar aktif menjalankan usaha, berapa yang sehat, berapa yang tidak aktif, dan berapa yang hanya tercatat secara administratif.

Ada Dua Kesimpulan Berbeda dalam Satu LAKIP

Yang juga patut diperiksa adalah konsistensi dokumen.

Pada bagian analisis kinerja, LAKIP menyatakan secara keseluruhan target kinerja telah tercapai dan berhasil dilaksanakan.

Namun pada bagian Penutup, dokumen yang sama menyatakan:

Secara keseluruhan sasaran Perjanjian Kinerja tahun 2025 tidak tercapai.

Dua pernyataan tersebut membutuhkan klarifikasi.

Apakah Dinas menilai kinerja 2025 berhasil karena sejumlah indikator melampaui target?

Atau sebenarnya tidak tercapai karena terdapat indikator tertentu yang belum terpenuhi?

Jawaban atas pertanyaan tersebut penting karena LAKIP merupakan dokumen pertanggungjawaban kinerja pemerintah.

Bukan Tuduhan, Tetapi Pertanyaan yang Harus Dijawab

Seluruh persoalan tersebut tidak serta-merta membuktikan adanya penyalahgunaan anggaran atau tindak pidana.

Namun, dokumen resmi Dinas Koperasi Bengkalis sendiri telah mencatat adanya masalah yang konkret: serapan anggaran keseluruhan 83,94 persen, pengembangan UMKM hanya 38,62 persen, sasaran UMKM dinilai tidak efisien, sebagian besar temuan belum ditindaklanjuti, terdapat kesulitan penyetoran temuan kerugian, dokumen tindak lanjut disebut sulit ditemukan atau hilang, serta terdapat rencana penghapusan atau pemutihan temuan yang tidak dapat ditindaklanjuti.

Karena itu, persoalan ini layak diuji lebih lanjut melalui dokumen pendukung.

Mulai dari DPA dan DPPA, RKA, rincian program dan kegiatan, SPJ, kontrak atau surat perintah kerja, daftar penerima manfaat, daftar koperasi dan UMKM yang dibina, laporan hasil kegiatan, hingga daftar temuan Inspektorat/BPK dan dokumen tindak lanjutnya.

Dari sanalah dapat diketahui apakah rendahnya penyerapan anggaran UMKM disebabkan efisiensi, kegiatan yang tidak terlaksana, perubahan kebijakan, penghematan, atau persoalan lain.

Begitu pula status temuan dapat diketahui secara objektif: apakah benar sudah diselesaikan, masih berproses, belum dapat ditagih, atau memang memenuhi syarat untuk mekanisme penyelesaian tertentu.

Publik Menunggu Transparansi

Rp11,28 miliar bukan sekadar angka dalam laporan.

Di dalamnya terdapat uang publik yang semestinya dapat ditelusuri penggunaannya dari perencanaan hingga hasil.

Ketika sebuah indikator dapat mencapai 102 persen dengan penyerapan anggaran hanya 38,62 persen, ketika sebagian besar temuan disebut belum ditindaklanjuti, dan ketika dokumen tindak lanjut disebut sulit ditemukan atau hilang, maka pertanyaan publik menjadi sesuatu yang wajar.

Kini bola berada di tangan Dinas Koperasi, Usaha Kecil dan Menengah Kabupaten Bengkalis.

Berapa sebenarnya uang yang dibelanjakan, untuk kegiatan apa, siapa penerimanya, apa hasilnya, dan bagaimana seluruh temuan pemeriksaan diselesaikan?

Jawaban atas pertanyaan tersebut akan menentukan apakah angka-angka dalam LAKIP 2025 benar-benar mencerminkan kinerja yang efektif dan akuntabel, atau masih menyisakan pekerjaan rumah dalam tata kelola anggaran dan pertanggungjawaban pemerintah daerah. buat kan gambar nya
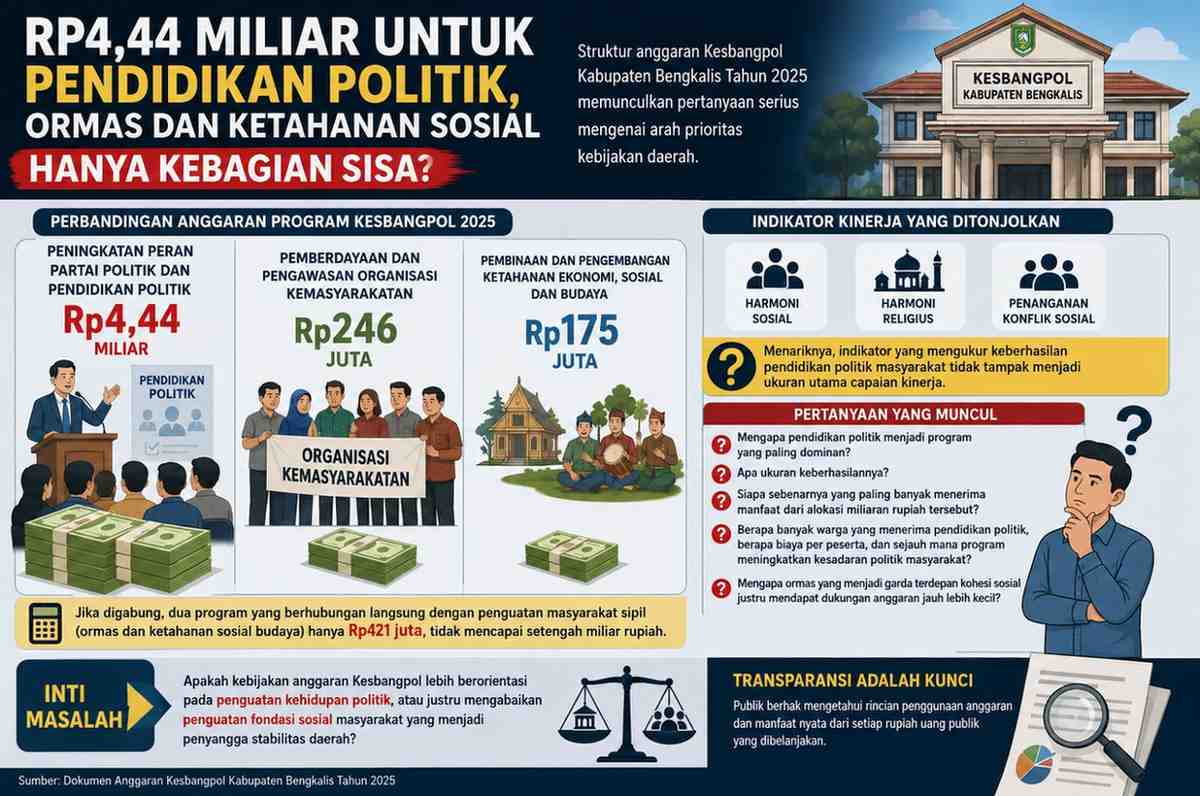
Audit BPK Bongkar Carut-Marut Pengelolaan SPBU PT BLJ, Selisih Penerimaan, Penyusutan BBM hingga Lemahnya Pengendalian Kas Jadi Sorotan

BENGKALIS – Badan Pemeriksa Keuangan (BPK) RI mengungkap sejumlah persoalan serius dalam pengelolaan Divisi Stasiun Pengisian Bahan Bakar Umum (SPBU) milik PT Bumi Laksamana Jaya (Perseroda). Dalam Laporan Hasil Pemeriksaan (LHP) atas Pengelolaan Pendapatan, Biaya, dan Investasi Tahun 2024 hingga Semester I Tahun 2025, BPK menyimpulkan bahwa pengelolaan BBM dan pengendalian kas pada Divisi SPBU belum tertib.

Temuan tersebut bukan hanya menyangkut aspek administrasi, tetapi juga mengungkap adanya selisih penerimaan penjualan BBM, penyusutan (losses) yang sangat besar, perbedaan pencatatan pada berbagai dokumen keuangan, hingga lemahnya sistem pengendalian kas.

Menurut BPK, sejak PT BLJ mengambil alih pengelolaan SPBU pada 19 Februari 2024, perusahaan telah melakukan pemesanan 3.360.000 liter BBM melalui 672 Delivery Order (DO) yang terdiri dari 2.875.000 liter Pertalite dan 485.000 liter Biosolar. Operasional penjualan dilakukan secara tunai kepada masyarakat melalui enam nozzle aktif.

Selisih Penerimaan Penjualan BBM

Melalui pemeriksaan terhadap meter totalisator dispenser, berita acara tera, laporan kas, dan dokumen operasional lainnya, BPK menemukan adanya kekurangan penerimaan atas penjualan BBM sebesar Rp10.979.722.

Selisih tersebut berasal dari:

Pertalite sebesar Rp9.489.200; dan

Biosolar sebesar Rp1.490.522.

BPK menjelaskan bahwa volume penjualan yang sebenarnya dihitung berdasarkan selisih meter dispenser setelah dikurangi volume pengujian tera. Hasil perhitungan tersebut ternyata tidak sepenuhnya sama dengan nilai penjualan yang dicatat dalam laporan kas SPBU.

Penyusutan BBM Hampir Setengah Miliar Rupiah

Temuan lain yang menjadi perhatian adalah besarnya penyusutan (losses) BBM.

BPK menemukan adanya selisih signifikan antara stok BBM yang seharusnya berada di tangki pendam dengan hasil sounding yang dilaporkan Divisi SPBU. Perbedaan tersebut menunjukkan penyusutan Pertalite mencapai 46.101,84 liter dan Biosolar 5.472,85 liter hingga Semester I Tahun 2025.

Manager Divisi SPBU menjelaskan kepada auditor bahwa penyusutan diduga dipengaruhi oleh usia tangki pendam yang telah lebih dari 20 tahun dan belum pernah dikalibrasi ulang, mesin dispenser yang telah berusia lebih dari 10 tahun tanpa pemeliharaan memadai, serta adanya kemungkinan kebocoran tangki yang belum pernah diuji secara teknis.

Akibat kondisi tersebut, BPK menghitung perusahaan mengalami beban kerugian operasional sedikitnya Rp485.062.911,80, ditambah potensi keuntungan yang hilang sebesar Rp13.170.868,20, sehingga total dampak finansial mencapai sekitar Rp498,23 juta.

Pencatatan Penjualan Tidak Konsisten

Audit juga menemukan bahwa angka penjualan BBM berbeda-beda pada setiap dokumen yang digunakan perusahaan.

Nilai penjualan dalam rekapan pembelian dan penjualan, laporan kas tunai, buku penjualan kasir, buku harian shelter, laporan totalisator, hingga laporan keuangan tidak menunjukkan angka yang sama.

BPK memperoleh penjelasan bahwa:

kasir mencatat nilai penjualan berdasarkan laporan petugas shelter, tetapi uang yang diterima tidak selalu sama dengan angka yang dicatat;

tidak tersedia dokumen yang menunjukkan jumlah uang yang benar-benar diserahkan dari petugas shelter kepada kasir;

staf accounting mencatat penerimaan berdasarkan laporan kasir, bukan berdasarkan uang yang benar-benar diterima;

penyetoran ke bank tidak selalu dilakukan setiap hari;

pemeriksaan kas (cash opname) tidak dilakukan secara rutin; dan

rekonsiliasi kas maupun rekening bank tidak dilaksanakan secara berkala.

Dinilai Tidak Sesuai Prinsip Tata Kelola yang Baik

Menurut BPK, kondisi tersebut tidak sejalan dengan ketentuan PP Nomor 54 Tahun 2017 tentang BUMD, Perda Nomor 2 Tahun 2024, maupun SOP Pengelolaan Keuangan PT BLJ, yang mengharuskan perusahaan menerapkan prinsip transparansi, akuntabilitas, pemeriksaan kas secara berkala, dan rekonsiliasi rekening setiap bulan.

BPK menyimpulkan bahwa kondisi tersebut mengakibatkan:

kekurangan penerimaan penjualan BBM sebesar Rp10.979.722;

hilangnya potensi keuntungan minimal Rp13.170.868,20;

beban kerugian akibat penyusutan BBM minimal Rp485.062.911,80; dan

meningkatnya risiko penyalahgunaan kas akibat lemahnya pengendalian internal.

BPK Sebut Pengawasan Direksi Kurang Cermat

Dalam analisis penyebab, BPK menyatakan bahwa kondisi tersebut dipengaruhi oleh kurang cermatnya pengawasan Direksi terhadap operasional SPBU, lemahnya pengelolaan operasional oleh Manager Divisi SPBU, serta belum optimalnya pengendalian internal oleh Manager Divisi Keuangan.

Atas temuan tersebut, Direksi PT BLJ menyatakan sependapat dengan hasil pemeriksaan BPK dan berkomitmen menindaklanjuti seluruh rekomendasi yang diberikan auditor.